Cách VIB Up nâng hạng một hành trình tài chính nhiều nhu cầu cho khách hàng
Một khoản tiền nhàn rỗi, một kế hoạch mua nhà, những thói quen chi tiêu – ba mối quan tâm tưởng chừng không liên quan, nhưng với khách hàng đã trải nghiệm VIB Up của Ngân hàng Quốc Tế (VIB), cả ba đều được giải quyết trong cùng một hệ sinh thái hội viên với tổng giá trị nhận được có thể lên đến 380 triệu đồng.
Câu chuyện thực tế dưới đây sẽ cho bạn thấy khi biết nâng hạng tài chính đúng cách, bạn sẽ giải quyết được những mối bận tâm tài chính theo hướng đơn giản và hiệu quả hơn. Bởi vì Mô hình chọn gói nâng hạng tài chính VIB Up đã tiếp cận bài toán trên bằng cách cho phép người dùng chủ động chọn hạng Plus, Pro hoặc Elite và kết hợp các gói quyền lợi phù hợp về vay – tiền gửi – chi tiêu thẻ lại với nhau nhằm mang lại hiệu quả tối ưu nhất cho dòng tiền của bạn.
Tận dụng hạng hội viên để chọn đúng nhịp cho tiền nhàn rỗi, đồng thời tiết giảm chi phí vốn vay
Anh Hoàng Minh, 38 tuổi, làm việc lâu năm trong lĩnh vực tài chính tại TP.HCM, có một khoản đầu tư 3 tỷ đồng vừa đáo hạn. Với người ít kinh nghiệm, đây có thể chỉ là một khoản tiền chờ tái đầu tư. Nhưng với anh Minh, đây là điểm mà anh sắp xếp lại bức tranh tài chính cá nhân với các nhóm: phần cho sinh lời, phần cho kế hoạch mua nhà, và phần cho dự phòng. Theo chia sẻ của anh, anh đã tận dụng VIB Up để giải quyết bài toán trên thông qua việc đăng ký hội vin hạng Elite, áp dụng quyền lợi đồng thời lên ba nhóm nhu cầu: tiền gửi, khoản vay và chi tiêu thẻ.
Do chưa chốt chính xác thời điểm cần sử dụng cho kế hoạch mua nhà, anh Minh ưu tiên sự linh hoạt hơn là khóa toàn bộ số tiền đang có vào một kỳ hạn dài. Là hội viên VIB Up Depo hạng Elite, hạn mức tiền gửi hưởng ưu đãi của anh lên đến 3 tỷ đồng, đủ cho toàn bộ số tiền nhàn rỗi anh đang có. Trong hai tháng chờ hoàn tất thủ tục mua nhà, anh chọn gửi toàn bộ 3 tỷ đồng vào i-1Depo, kỳ lãnh lãi 1 tháng, mức lãi suất ưu đãi lên đến 8,5%/năm. Với mức lãi suất này, mỗi tháng anh nhận được khoản lợi tức khoảng 21,25 triệu đồng; trong hai tháng chờ quyết định cuối cùng về căn nhà, tổng lợi tức anh thu về khoảng 42,5 triệu đồng, một con số không nhỏ cho một khoản tiền vốn tưởng sẽ "nằm chờ".
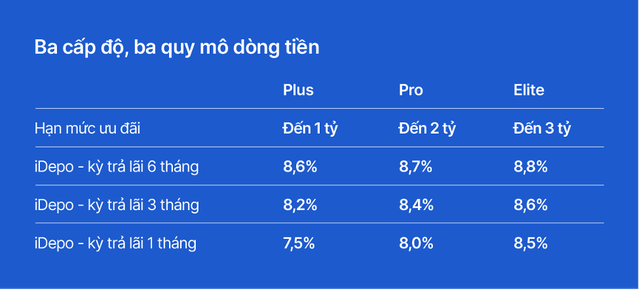
Để hoàn tất kế hoạch mua nhà, anh sử dụng 2 tỷ đồng vốn đang có và vay thêm 5 tỷ đồng từ VIB, đồng thời giữ lại 1 tỷ đồng làm quỹ dự phòng. Với 1 tỷ dự phòng chưa dùng ngay này, anh chuyển sang iDepo kỳ lãnh lãi 6 tháng, mức lãi suất ưu đãi lên đến 8,8%/năm, tương đương khoản lợi tức khoảng 88 triệu đồng mỗi năm. Việc chuyển nhịp nhận lãi từ 1 tháng sang 6 tháng không đòi hỏi anh phải đổi sản phẩm hay rời khỏi hạng hội viên Elite, đây chính là điểm mạnh mà VIB Up gọi là "chọn đúng nhịp nhận lãi phù hợp với kế hoạch sử dụng tiền", thay vì buộc khách hàng chọn một kỳ hạn cố định xuyên suốt.
Song song với bài toán tiền gửi, phần 5 tỷ đồng vay vốn của anh Minh được VIB áp theo chính sách hội viên VIB Up Lending hạng Elite. Với khoản vay bất động sản 5 tỷ đồng này, anh Minh được VIB giảm lãi suất 0,4%/năm mỗi năm so với lãi suất vay thông thường, áp dụng trong suốt thời gian vay theo điều kiện chương trình. Trên dư nợ ban đầu 5 tỷ đồng, mức giảm này tương đương khoảng 20 triệu đồng tiền lãi tiết kiệm được trong năm đầu tiên. Khoản tiết kiệm thực tế sẽ giảm dần theo các năm tiếp theo vì dư nợ giảm dần theo lịch trả gốc, nhưng cộng dồn trong nhiều năm vay, đây vẫn là một khoản chênh lệch chi phí vốn có ý nghĩa, đặc biệt với khoản vay có giá trị lớn và thời hạn dài.
Tiếp tục áp thêm quyền lợi cho mỗi khoản chi tiêu qua thẻ
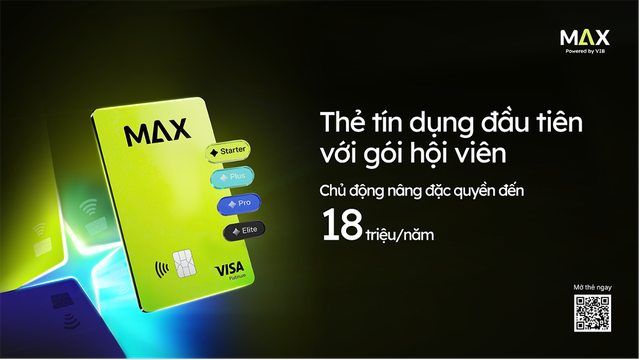
Mỗi tháng, anh Minh cho biết thường chi tiêu khoảng 40 triệu đồng cho mua sắm, ăn uống, du lịch, giáo dục và các khoản thanh toán thường nhật. Đây là những khoản chi đã nằm trong kế hoạch sinh hoạt của anh và gia đình. Với anh, vấn đề sẽ không phải là chi tiêu thêm để nhận ưu đãi, mà là làm sao cho những khoản cần chi này có thể tạo ra giá trị cộng thêm. Khi gắn với Max Card trong hệ sinh thái VIB Up, anh nhận được mức hoàn tiền đến 1,5 triệu mỗi tháng từ các khoản chi tiêu trong danh mục ưu đãi. Cộng với các quyền lợi phi tài chính đi kèm hạng Elite là trải nghiệm dịch vụ Ngân hàng Ưu tiên với thẻ VIB Priority Signature Card, anh có 6 lượt sử dụng phòng chờ sân bay và dịch vụ Fast Track, giảm được phí mở tài khoản thanh toán số chọn đến 30 triệu đồng, phần "chi tiêu" trong câu chuyện tài chính của anh Minh không còn là tiêu xài đơn thuần, mà là một mảnh ghép tạo giá trị thêm cho toàn bộ hành trình.
Nhìn lại hành trình anh Minh trở thành hội viên hạng Elite của VIB Up, điều đáng chú ý không phải là từng con số riêng lẻ, mà là cách các con số này cộng hưởng với nhau trong một hệ sinh thái: từ 42,5 triệu đồng lợi tức từ hai tháng gửi i-1Depo, tiếp theo khoảng 88 triệu đồng mỗi năm từ phần dự phòng gửi iDepo 6 tháng, khoảng 20 triệu đồng tiết kiệm lãi vay trong năm đầu, và tối đa 1,5 triệu đồng hoàn tiền chi tiêu theo tháng, chưa kể các quyền lợi phi tài chính đi kèm hạng Elite. Đây là cách chúng ta nhìn rõ nét hơn về tổng giá trị quyền lợi mà VIB Up mang lại. Tuy nhiên, giá trị thực tế sẽ phụ thuộc vào quy mô tiền gửi, khoản vay, mức chi tiêu và gói hội viên mà mỗi khách hàng lựa chọn.
Nhìn từ trường hợp của anh Minh, đây là lựa chọn tối ưu cho một hành trình tài chính có cả tiền gửi, khoản vay và chi tiêu. Tiền nhàn rỗi được tối ưu ở chiều vào, khoản vay được tính toán ở chiều vốn, còn những khoản chi tiêu thường xuyên có thể tiếp tục tạo giá trị ở chiều ra. VIB Up đã mở rộng khái niệm hội viên theo hướng xây dựng một hệ thống quyền lợi cho phép khách hàng chủ động lựa chọn và kết hợp tùy theo năng lực tài chính. Nhờ đó, mỗi khách hàng có thể tự xác định cấp độ quyền lợi phù hợp với chính hành trình tài chính của mình.
Kim Ngân