Chuyên gia: Người chuyển khoản 80 triệu đồng lúc 1h37p sáng, trong khi mức giao dịch thông thường dưới 10 triệu cần được đánh giá rủi ro cao hơn
Vị chuyên gia cho rằng việc xác thực đúng khách hàng chưa đồng nghĩa với một giao dịch an toàn.
Tại hội thảo "Phòng chống rủi ro gian lận trong lĩnh vực Tài chính - Ngân hàng" diễn ra ngày 1/10 tại Hà Nội, đề xuất các mô hình và giải pháp công nghệ nhằm nhận diện gian lận ngay khi rủi ro mới hình thành, ông Jonathan Bautista, Giám đốc Giải pháp khu vực châu Á - Thái Bình Dương, cho rằng việc xác thực đúng khách hàng chưa đồng nghĩa với một giao dịch an toàn. Nếu xác thực danh tính trả lời câu hỏi "đây có đúng là khách hàng hay không?", quản lý gian lận phải xác định "giao dịch này có thực sự hợp lý hay không?".
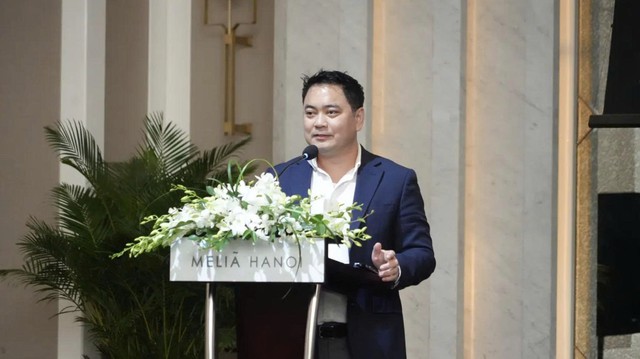
Ông Jonathan Bautista, Giám đốc Giải pháp khu vực châu Á - Thái Bình Dương
Một giao dịch dù được xác thực thành công vẫn có thể tiềm ẩn rủi ro nếu xuất hiện các dấu hiệu bất thường về thời điểm, thiết bị, người thụ hưởng, giá trị giao dịch hoặc lịch sử hành vi. Chẳng hạn, giao dịch 80 triệu đồng lúc 1 giờ 37 phút sáng từ thiết bị mới, tới người thụ hưởng mới, trong khi mức giao dịch thông thường dưới 10 triệu đồng sẽ cần được đánh giá rủi ro cao hơn, đặc biệt nếu người thụ hưởng có liên hệ với các tài khoản từng bị cảnh báo.
Do đó, phòng, chống gian lận cần vượt ra ngoài lớp xác thực, chuyển sang phân tích hành vi, bối cảnh giao dịch, thiết bị, người thụ hưởng, mối liên hệ giữa các tài khoản và dòng tiền. Ông đề xuất chu trình "KNOW – DETECT – CONNECT – ACT – LEARN": hiểu hành vi chuẩn của khách hàng, phát hiện bất thường, kết nối dữ liệu để nhận diện các mối quan hệ ẩn, phản ứng theo thời gian thực dựa trên mức độ rủi ro và liên tục học hỏi từ dữ liệu thực tế để tối ưu mô hình. Đây là cách tiếp cận giúp ngân hàng không chỉ phát hiện gian lận sau khi xảy ra, mà nhận diện và can thiệp ngay khi rủi ro đang hình thành.
Cũng tại hội thảo, bà Dita Mustika, Chuyên gia tư vấn tiền bán hàng khu vực châu Á - Thái Bình Dương (APAC) tại BPC, chuyển trọng tâm sang mặt trái của quá trình này: sự gia tăng và biến đổi của gian lận trong môi trường thanh toán số.
Theo bà Dita, gian lận số đang chuyển từ các thủ đoạn đơn lẻ sang mạng lưới có tổ chức, kết hợp giả mạo danh tính, thao túng tâm lý, chuyển tiền qua nhiều nền tảng và ngày càng tận dụng AI, deepfake. Khi xác thực danh tính được tăng cường, tội phạm có xu hướng khai thác hành vi giao dịch, thiết bị và người dùng. Năm 2025, hệ thống giám sát đã tạm dừng giao dịch khoảng 2,57 nghìn tỷ đồng và cảnh báo khoảng 2,13 triệu khách hàng, cho thấy vai trò của giám sát thời gian thực. Trước các mạng lưới gian lận phức tạp, ngân hàng cần chuyển từ phát hiện giao dịch bất thường sang nhận diện toàn bộ chuỗi hành vi và mối liên hệ phía sau.
Phân tích sâu hơn về bức tranh gian lận toàn cầu và Việt Nam, ông Hà Hải Quang, Giám đốc Tư vấn Rủi ro, KPMG Việt Nam, cho rằng các hình thức gian lận đang ngày càng gắn chặt với công nghệ số và AI.
Gian lận tài chính ngày càng đa dạng, có tổ chức và được công nghệ hóa, với các hình thức như đánh cắp danh tính, giả mạo eKYC, chiếm quyền thiết bị, lừa đảo qua SMS/website và ứng dụng giả, cùng AI, deepfake. Theo đánh giá được dẫn tại tham luận, xu hướng "công nghiệp hóa" gian lận gây thiệt hại ước tính 442 tỷ USD trong năm 2025, trong đó AI là một yếu tố thúc đẩy. Trước diễn biến này, ngân hàng cần chuyển từ phòng chống gian lận bằng các quy tắc cố định sang mô hình quản trị toàn diện, kết hợp AI, phân tích hành vi, nhận diện thiết bị và chấm điểm rủi ro theo thời gian thực.
Linh San