Chuyên gia: Thu nhập 10 triệu nên dành luôn 2 triệu để tiết kiệm, đừng chi tiêu còn lại bao nhiêu cuối tháng mới gửi ngân hàng
Với thu nhập 10 triệu đồng mỗi tháng nhưng chi tiêu tới 12 triệu đồng, người lao động sẽ phải tìm cách bù đắp khoản thiếu hụt 2 triệu đồng. Theo chuyên gia tài chính, vấn đề có thể bắt đầu từ thói quen chi tiêu trước, tiết kiệm sau.
Nhận lương đều đặn hàng tháng nhưng vẫn thường xuyên thiếu tiền là tình trạng được TS. Châu Đình Linh, giảng viên Trường Đại học Ngân hàng TP.HCM, đề cập tại hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen” mới đây.
Theo ông Linh, nhiều người đang quản lý tài chính cá nhân theo công thức lấy thu nhập trừ đi các khoản chi tiêu, phần còn lại mới dành để tiết kiệm. Tuy nhiên, cách làm này có thể khiến việc tích lũy trở nên khó khăn, đặc biệt khi tổng chi tiêu thường xuyên vượt quá số tiền kiếm được.
Để minh họa, chuyên gia đưa ra tình huống một người có thu nhập 10 triệu đồng mỗi tháng nhưng chi tiêu tới 12 triệu đồng. Kết quả là ngân sách cá nhân bị thâm hụt 2 triệu đồng.
Khoản thiếu hụt này buộc người lao động phải xoay xở từ những nguồn tiền khác nhau. Nếu tình trạng kéo dài, họ có nguy cơ phải tìm đến các khoản vay để trang trải sinh hoạt, thậm chí tiếp cận những nguồn tín dụng không an toàn.
Điều đáng chú ý là khoản thâm hụt 2 triệu đồng tưởng chừng không quá lớn nếu xét riêng trong một tháng. Tuy nhiên, nếu mức thu nhập và chi tiêu không thay đổi, sau 6 tháng, tổng số tiền thiếu hụt sẽ lên tới 12 triệu đồng; sau một năm là 24 triệu đồng. Đây mới chỉ là phép tính cộng dồn khoản chi vượt thu nhập, chưa bao gồm bất kỳ chi phí vay vốn nào nếu người lao động phải đi vay để bù đắp.
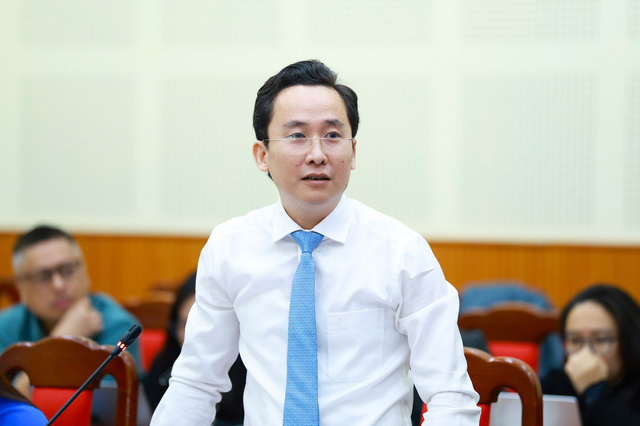
TS. Châu Đình Linh, giảng viên Trường Đại học Ngân hàng TP.HCM
Với những người không có khoản dự phòng, các chi phí phát sinh như sửa xe, khám chữa bệnh hoặc việc gia đình có thể khiến tình hình tài chính thêm căng thẳng.
Từ thực tế này, TS. Châu Đình Linh gợi ý thay đổi thứ tự quản lý thu nhập. Thay vì chi tiêu trước rồi mới tiết kiệm, người lao động nên xác định khoản tiết kiệm và dự phòng ngay khi nhận lương, sau đó mới phân bổ phần tiền còn lại cho các nhu cầu sinh hoạt.
Theo ví dụ của chuyên gia, với mức thu nhập 10 triệu đồng, người lao động có thể dành trước 2 triệu đồng để tiết kiệm, đồng thời trích thêm một khoản dự phòng phù hợp với điều kiện tài chính. Phần còn lại mới được sử dụng cho chi tiêu.
Đây là một cách thiết lập kỷ luật tài chính, nhưng mức tiết kiệm cụ thể cần căn cứ vào thu nhập và chi phí thiết yếu của từng người. Với những trường hợp thu nhập chưa đủ trang trải nhu cầu cơ bản, việc cắt giảm chi tiêu đơn thuần có thể không giải quyết được toàn bộ vấn đề.
Bên cạnh việc thay đổi thứ tự phân bổ tiền lương, ông Linh cũng khuyến nghị ghi chép các khoản chi, tách biệt chi phí cố định với chi phí phát sinh hàng ngày và xác định giới hạn chi tiêu phù hợp.
Chẳng hạn, tiền thuê nhà, điện nước và những khoản thanh toán bắt buộc có thể được xác định trước khi bắt đầu tháng mới. Phần ngân sách còn lại dành cho ăn uống, đi lại và các nhu cầu khác cần được theo dõi thường xuyên để tránh tình trạng chi vượt kế hoạch.
Theo chuyên gia, các ứng dụng ngân hàng và công nghệ tài chính cũng có thể hỗ trợ người dùng phân bổ nguồn tiền ngay khi nhận lương, qua đó hình thành thói quen quản lý tài chính đều đặn.
Một nội dung khác được TS. Châu Đình Linh nhấn mạnh là khả năng trả nợ khi người lao động phát sinh nhu cầu vay vốn. Theo ông, các ứng dụng tài chính nên thể hiện đơn giản, dễ hiểu số tiền gốc và lãi phải trả hàng tháng để người sử dụng chủ động đánh giá nghĩa vụ tài chính của mình.
Chuyên gia đề xuất tổng số tiền gốc và lãi phải trả mỗi tháng không vượt quá phần tiền tiết kiệm và dự phòng đã xác định. Đây là nguyên tắc được ông đưa ra nhằm hạn chế tình trạng bội chi và mất khả năng thanh toán, không phải một ngưỡng cấp tín dụng bắt buộc áp dụng cho mọi trường hợp.
Trong thực tế, việc vay vốn hoặc sử dụng thẻ tín dụng có thể giúp giải quyết nhu cầu tài chính phát sinh, nhưng khoản tiền vay vẫn phải được hoàn trả từ thu nhập trong tương lai. Nếu ngân sách hàng tháng vốn đã thâm hụt, nghĩa vụ trả nợ mới có thể khiến áp lực tài chính gia tăng.
Đặc biệt, người sử dụng thẻ tín dụng cần phân biệt hạn mức được ngân hàng cấp với số tiền bản thân có khả năng chi trả. Hạn mức tín dụng là số tiền tối đa có thể sử dụng theo điều kiện của ngân hàng, không phải khoản thu nhập bổ sung.
Theo TS. Châu Đình Linh, khi phát sinh nhu cầu chi tiêu vượt ngân sách, người lao động cũng cần xác định rõ mục đích sử dụng tiền để lựa chọn giải pháp tài chính phù hợp, đồng thời xem xét khả năng hoàn trả của mình.
Thu Thuỷ