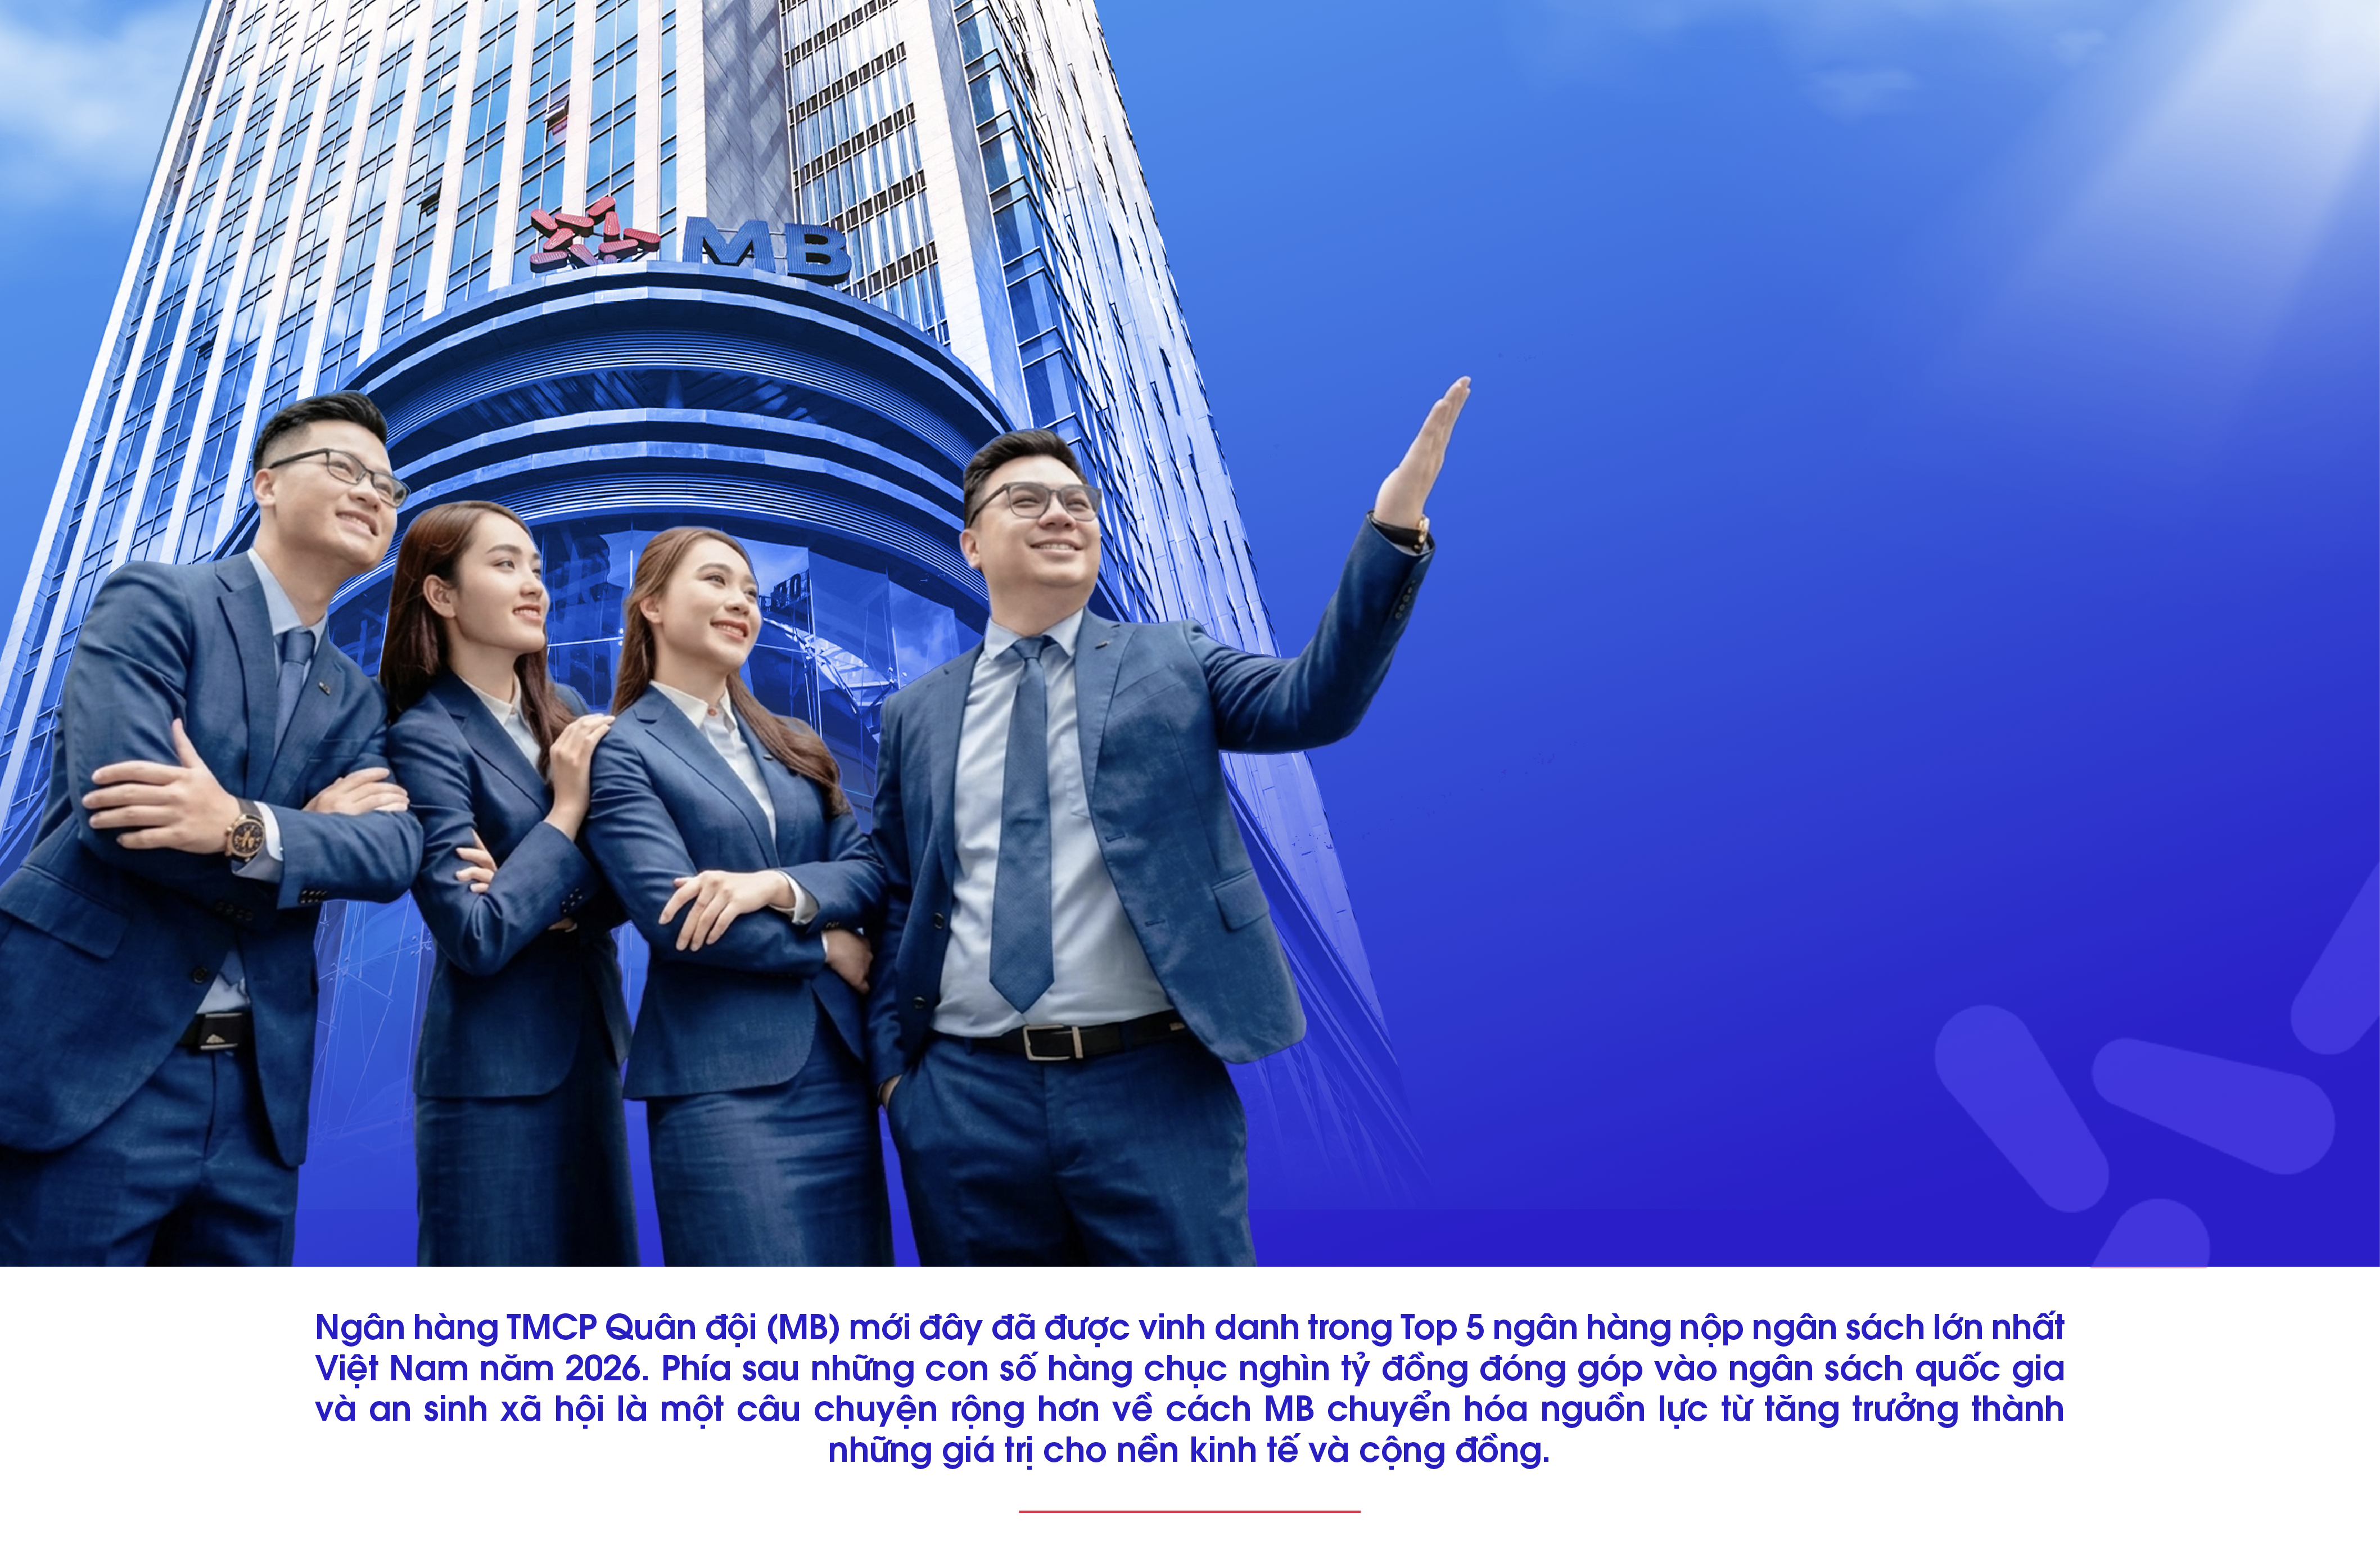
Hơn 32 năm hoạt động, MB đã đi qua một hành trình mà sự thay đổi không chỉ thể hiện ở quy mô tài sản hay số lượng khách hàng, mà còn ở cách ngân hàng nhìn nhận vai trò của mình đối với nền kinh tế và xã hội. Từ một ngân hàng khởi đầu với trọng tâm phục vụ các doanh nghiệp quân đội, MB từng bước phát triển thành một tập đoàn tài chính - công nghệ với khoảng 40 triệu khách hàng và tổng tài sản vượt 1,7 triệu tỷ đồng vào cuối tháng 6/2026.
Cùng với quá trình mở rộng đó là những nguồn lực được đóng góp trở lại cho đất nước. Trong hơn 32 năm hoạt động, MB Group đã đóng góp khoảng 60.952 tỷ đồng vào ngân sách Nhà nước, trong đó riêng MBBank khoảng 49.276 tỷ đồng.
Những con số trên trước hết cho thấy quy mô giá trị mà MB đã tạo ra trong quá trình hoạt động, nhưng đồng thời cũng đặt ra một câu hỏi rộng hơn: với một doanh nghiệp ngày càng lớn, đóng góp cho đất nước có chỉ dừng ở số tiền nộp ngân sách hay còn được thể hiện qua những năng lực mà doanh nghiệp tạo ra cho nền kinh tế và cộng đồng? Đây cũng là mạch thay đổi có thể nhìn thấy ở MB trong những năm gần đây.
Ngân hàng không chỉ mở rộng hoạt động kinh doanh mà còn đầu tư vào công nghệ, dữ liệu, hạ tầng số và xây dựng một hệ sinh thái tài chính có khả năng kết nối ngày càng nhiều chủ thể. Khi những năng lực ấy đạt đến quy mô đủ lớn, chúng không chỉ phục vụ hoạt động kinh doanh mà còn có thể được chuyển hóa thành những giá trị rộng hơn cho xã hội.
Những Đóng Góp Nổi Bật CỦA MB
Đóng góp ngân sách
- MB Group (hơn 32 năm): 0 tỷ đồng
- Riêng MBBank: 0 tỷ đồng
- Đóng góp năm 2025: 0 tỷ đồng
- Mức tăng giai đoạn 2023–2025: ~0%
An sinh xã hội
- Hơn 32 năm (tính đến 6/2026): 0 tỷ đồng
- Giai đoạn 2023 – 6/2026: > 0 tỷ đồng
Nền tảng Thiện nguyện
- Tổng giá trị kết nối: 0+ tỷ đồng
- Số tài khoản tham gia: 0 triệu+
- Số chiến dịch thực hiện: 0+
- Thời gian vận hành: Sau 5 năm hoạt động
Tín dụng xanh & ESG
- Tín dụng xanh & đầu tư ESG: ~0 tỷ đồng
- Dành cho NL tái tạo & sạch: ~0%
Quy mô khách hàng
- Tổng số khách hàng: ~0 triệu
- Phục vụ trên kênh số: >0%
- Giao dịch trên kênh số: >0%
- Doanh thu từ kênh số: ~0%
Quy mô tài chính
- Tổng tài sản (30/6/2026): >0 triệu tỷ
- Dư nợ cho vay (30/6/2026): >0 triệu tỷ
Trong cách nhìn truyền thống, ngân sách Nhà nước là một trong những thước đo trực tiếp nhất về đóng góp của doanh nghiệp đối với đất nước. Với MB, hơn 60.000 tỷ đồng đóng góp trong hơn ba thập kỷ là kết quả của cả một quá trình tăng trưởng, mở rộng quy mô và gia tăng năng lực kinh doanh.
Đến ngày 30/6/2026, tổng tài sản MB đã vượt 1,7 triệu tỷ đồng, thuộc nhóm 5 ngân hàng lớn nhất hệ thống. MB cũng là ngân hàng nội địa đầu tiên cán mốc vốn điều lệ 100.000 tỷ đồng sau đợt chào bán ra công chúng theo hình thức phát hành quyền mua cổ phần. Việc gia tăng vốn điều lệ không chỉ tạo thêm dư địa cho ngân hàng mở rộng hoạt động kinh doanh, mà còn củng cố nền tảng vốn để MB tiếp tục đầu tư vào công nghệ, phát triển hệ sinh thái tài chính và mở rộng khả năng cung ứng vốn cho nền kinh tế.
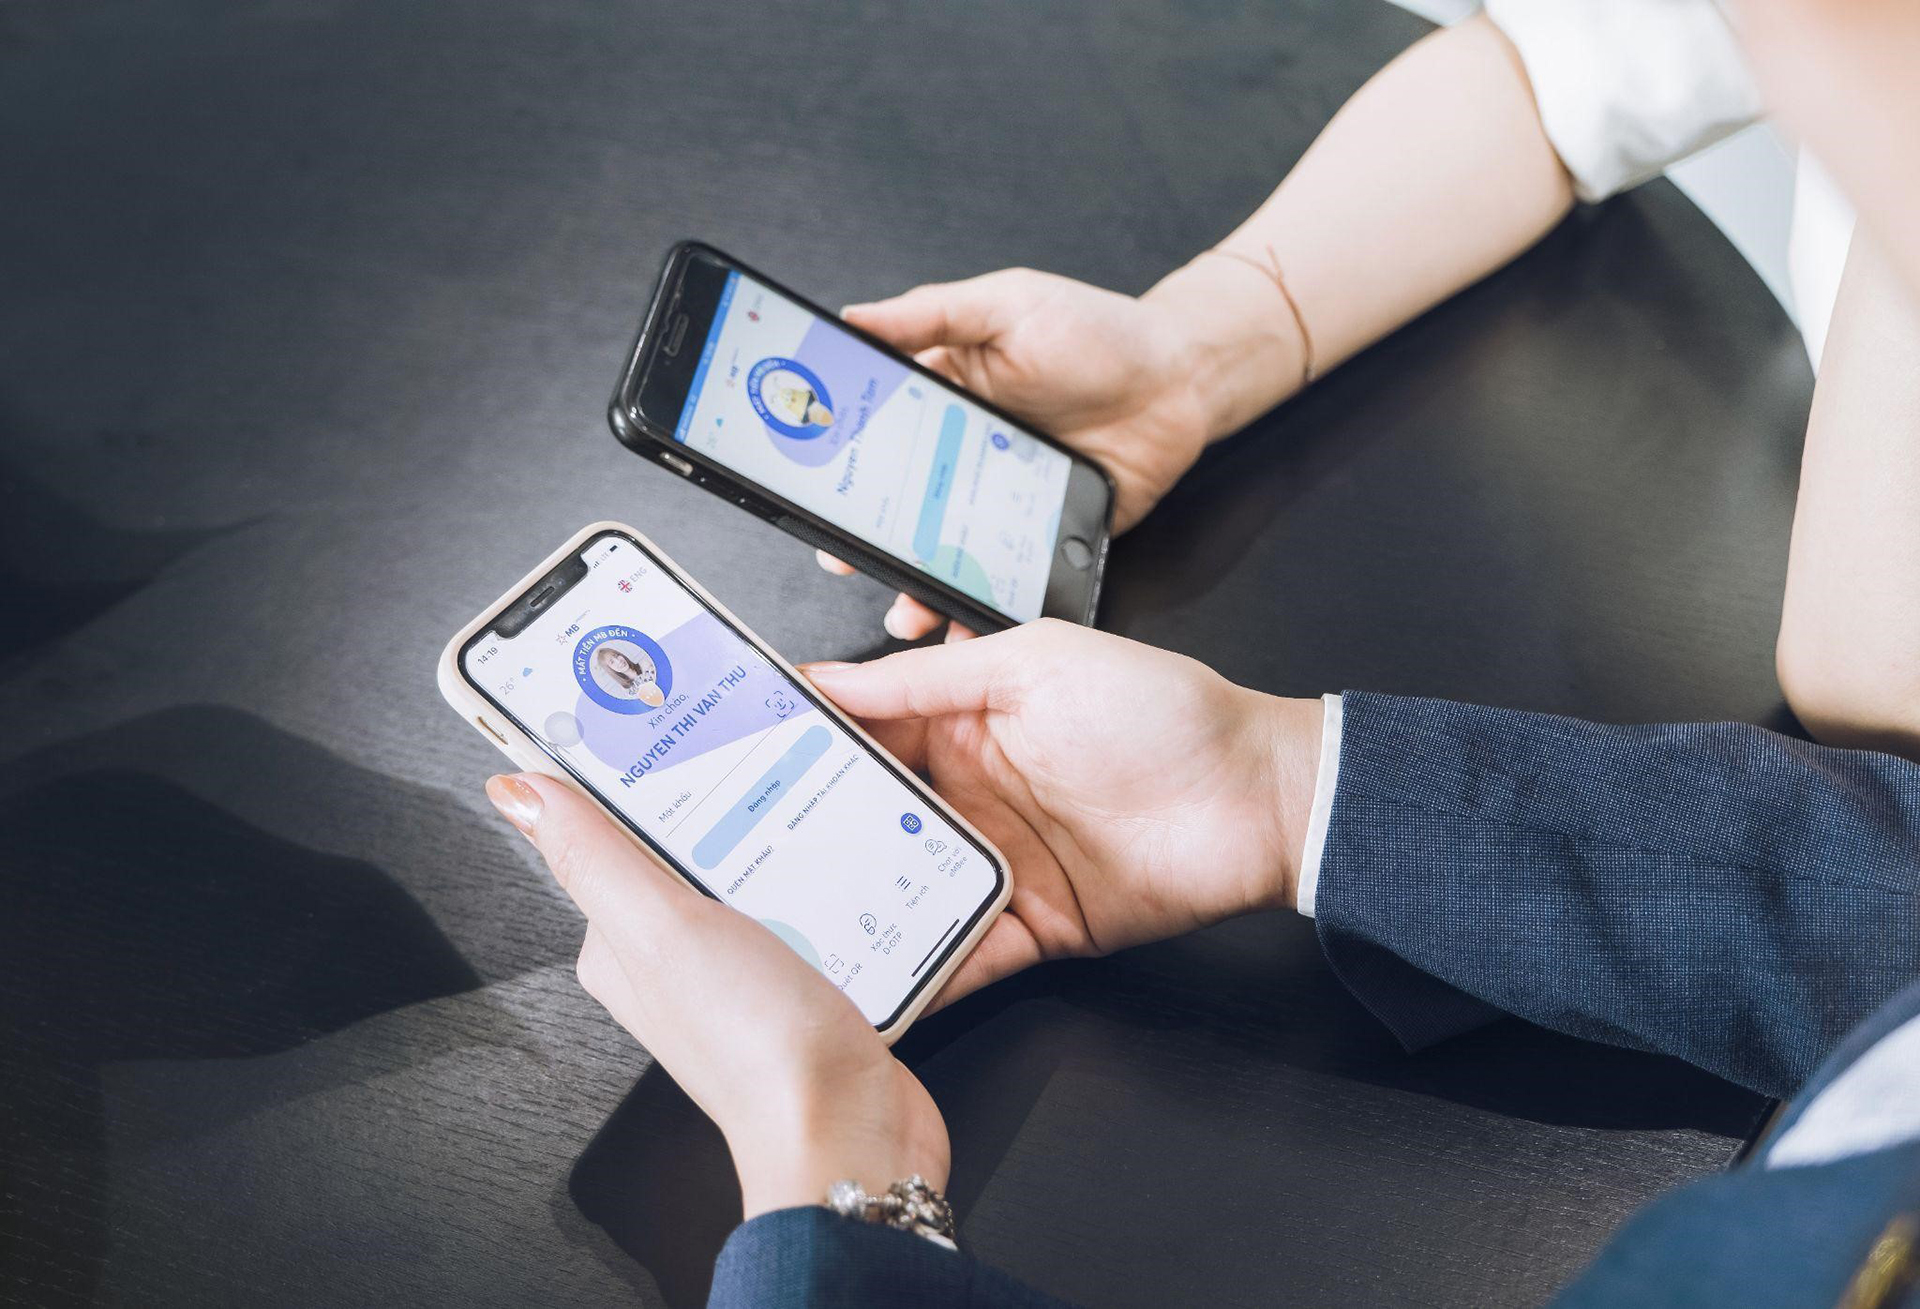
Theo bà Vũ Thị Hải Phượng - Phó Chủ tịch HĐQT MB, bước ngoặt trong quá trình phát triển của MB không đơn thuần là đưa các giao dịch từ quầy lên môi trường trực tuyến. Điều quan trọng hơn là câu hỏi được đặt ra: ngoài huy động và cho vay, MB còn có thể làm gì cho khách hàng và cho đất nước? Từ câu hỏi này, chuyển đổi số được xác định không phải một dự án công nghệ riêng lẻ mà là một chiến lược kinh doanh, với ba trụ cột gồm App MBBank, BIZ MBBank và BaaS/Open Banking. Đến năm 2026, MB cho biết đang phục vụ khoảng 40 triệu khách hàng, hơn 90% khách hàng được phục vụ trên kênh số, trên 99% giao dịch và khoảng 60% doanh thu đến từ kênh số.
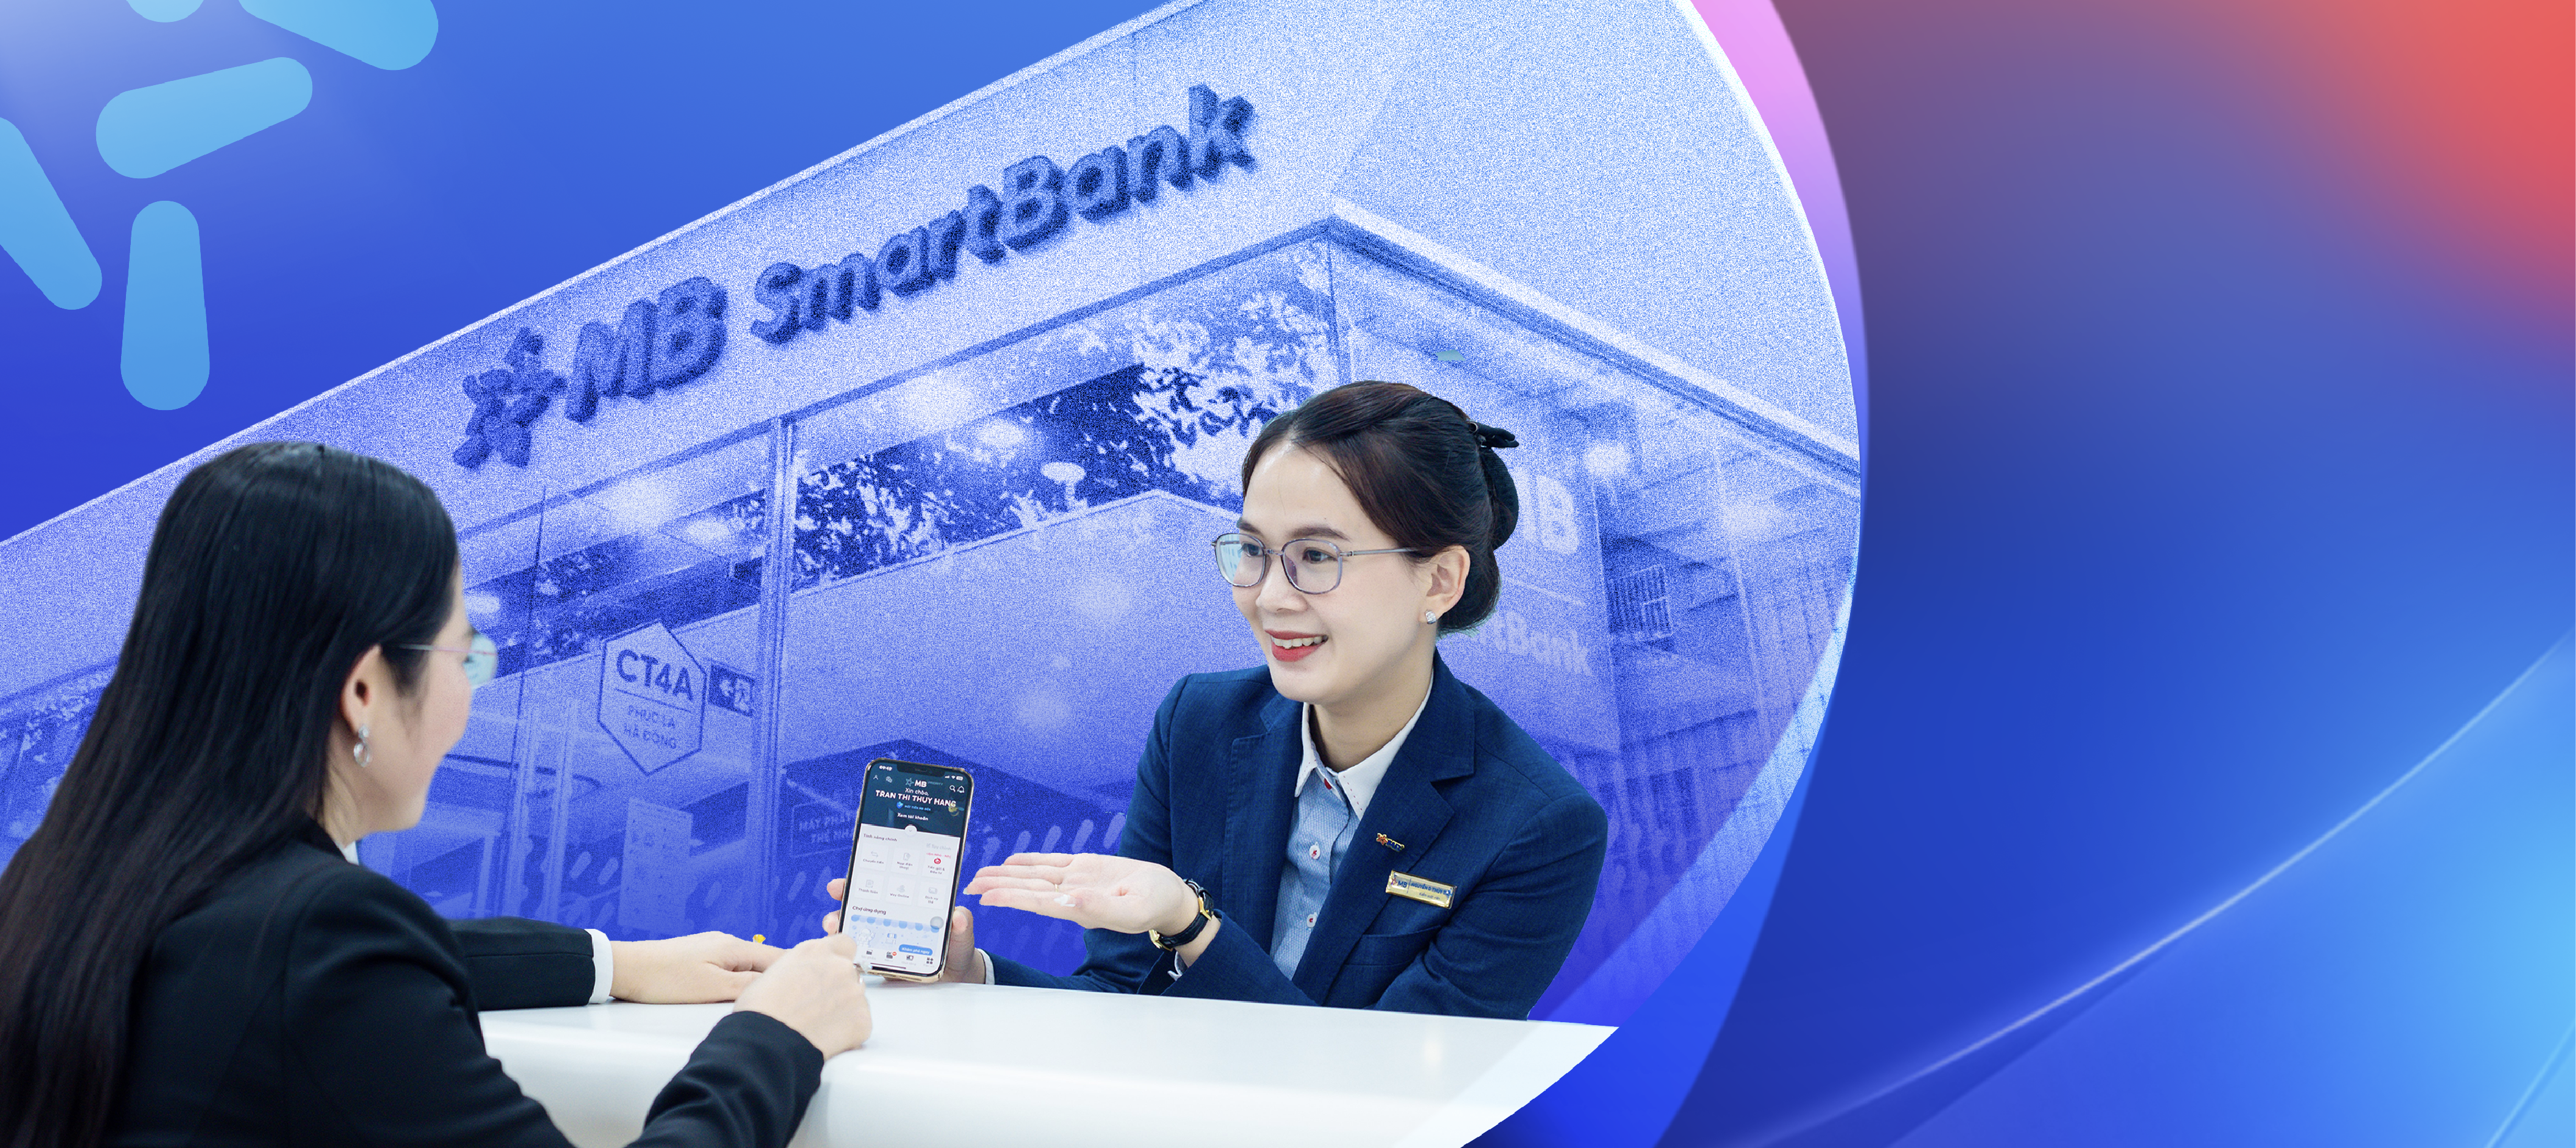
Điểm đáng chú ý là quá trình số hóa này không chỉ làm thay đổi cách khách hàng giao dịch với ngân hàng, mà dần tạo ra một hạ tầng có thể kết nối các nguồn lực trong nền kinh tế. Với hộ kinh doanh, MB triển khai VietQR, mSeller và loa thanh toán; với SME, BIZ MBBank hỗ trợ quản lý dòng tiền, trả lương, ngoại tệ trên một nền tảng, đồng thời triển khai tín chấp tự động toàn trình cho micro-SME.
Khi giao dịch được số hóa, dòng tiền trở nên minh bạch hơn; từ dữ liệu đó, ngân hàng có thêm cơ sở đánh giá năng lực tài chính, còn doanh nghiệp có thêm cơ hội tiếp cận vốn. Theo cách tiếp cận của MB, với nhiều hộ kinh doanh, dữ liệu dòng tiền số có thể trở thành một dạng "tài sản" mới để chứng minh năng lực tài chính.
Như vậy, công nghệ trong câu chuyện của MB không chỉ nhằm giúp một giao dịch được thực hiện nhanh hơn hay một sản phẩm được cung cấp thuận tiện hơn. Khi được triển khai ở quy mô hàng chục triệu khách hàng, công nghệ trở thành năng lực để ngân hàng kết nối người dân, doanh nghiệp, dòng tiền và dữ liệu với nhau. Chính năng lực kết nối này sau đó mở ra một hướng đi khác: thay vì chỉ sử dụng công nghệ để phục vụ hoạt động kinh doanh, MB có thể sử dụng chính hạ tầng đã xây dựng để giải quyết những bài toán xã hội. Và từ đây, câu chuyện về quy mô ngân hàng bắt đầu nối sang câu chuyện về trách nhiệm với cộng đồng.
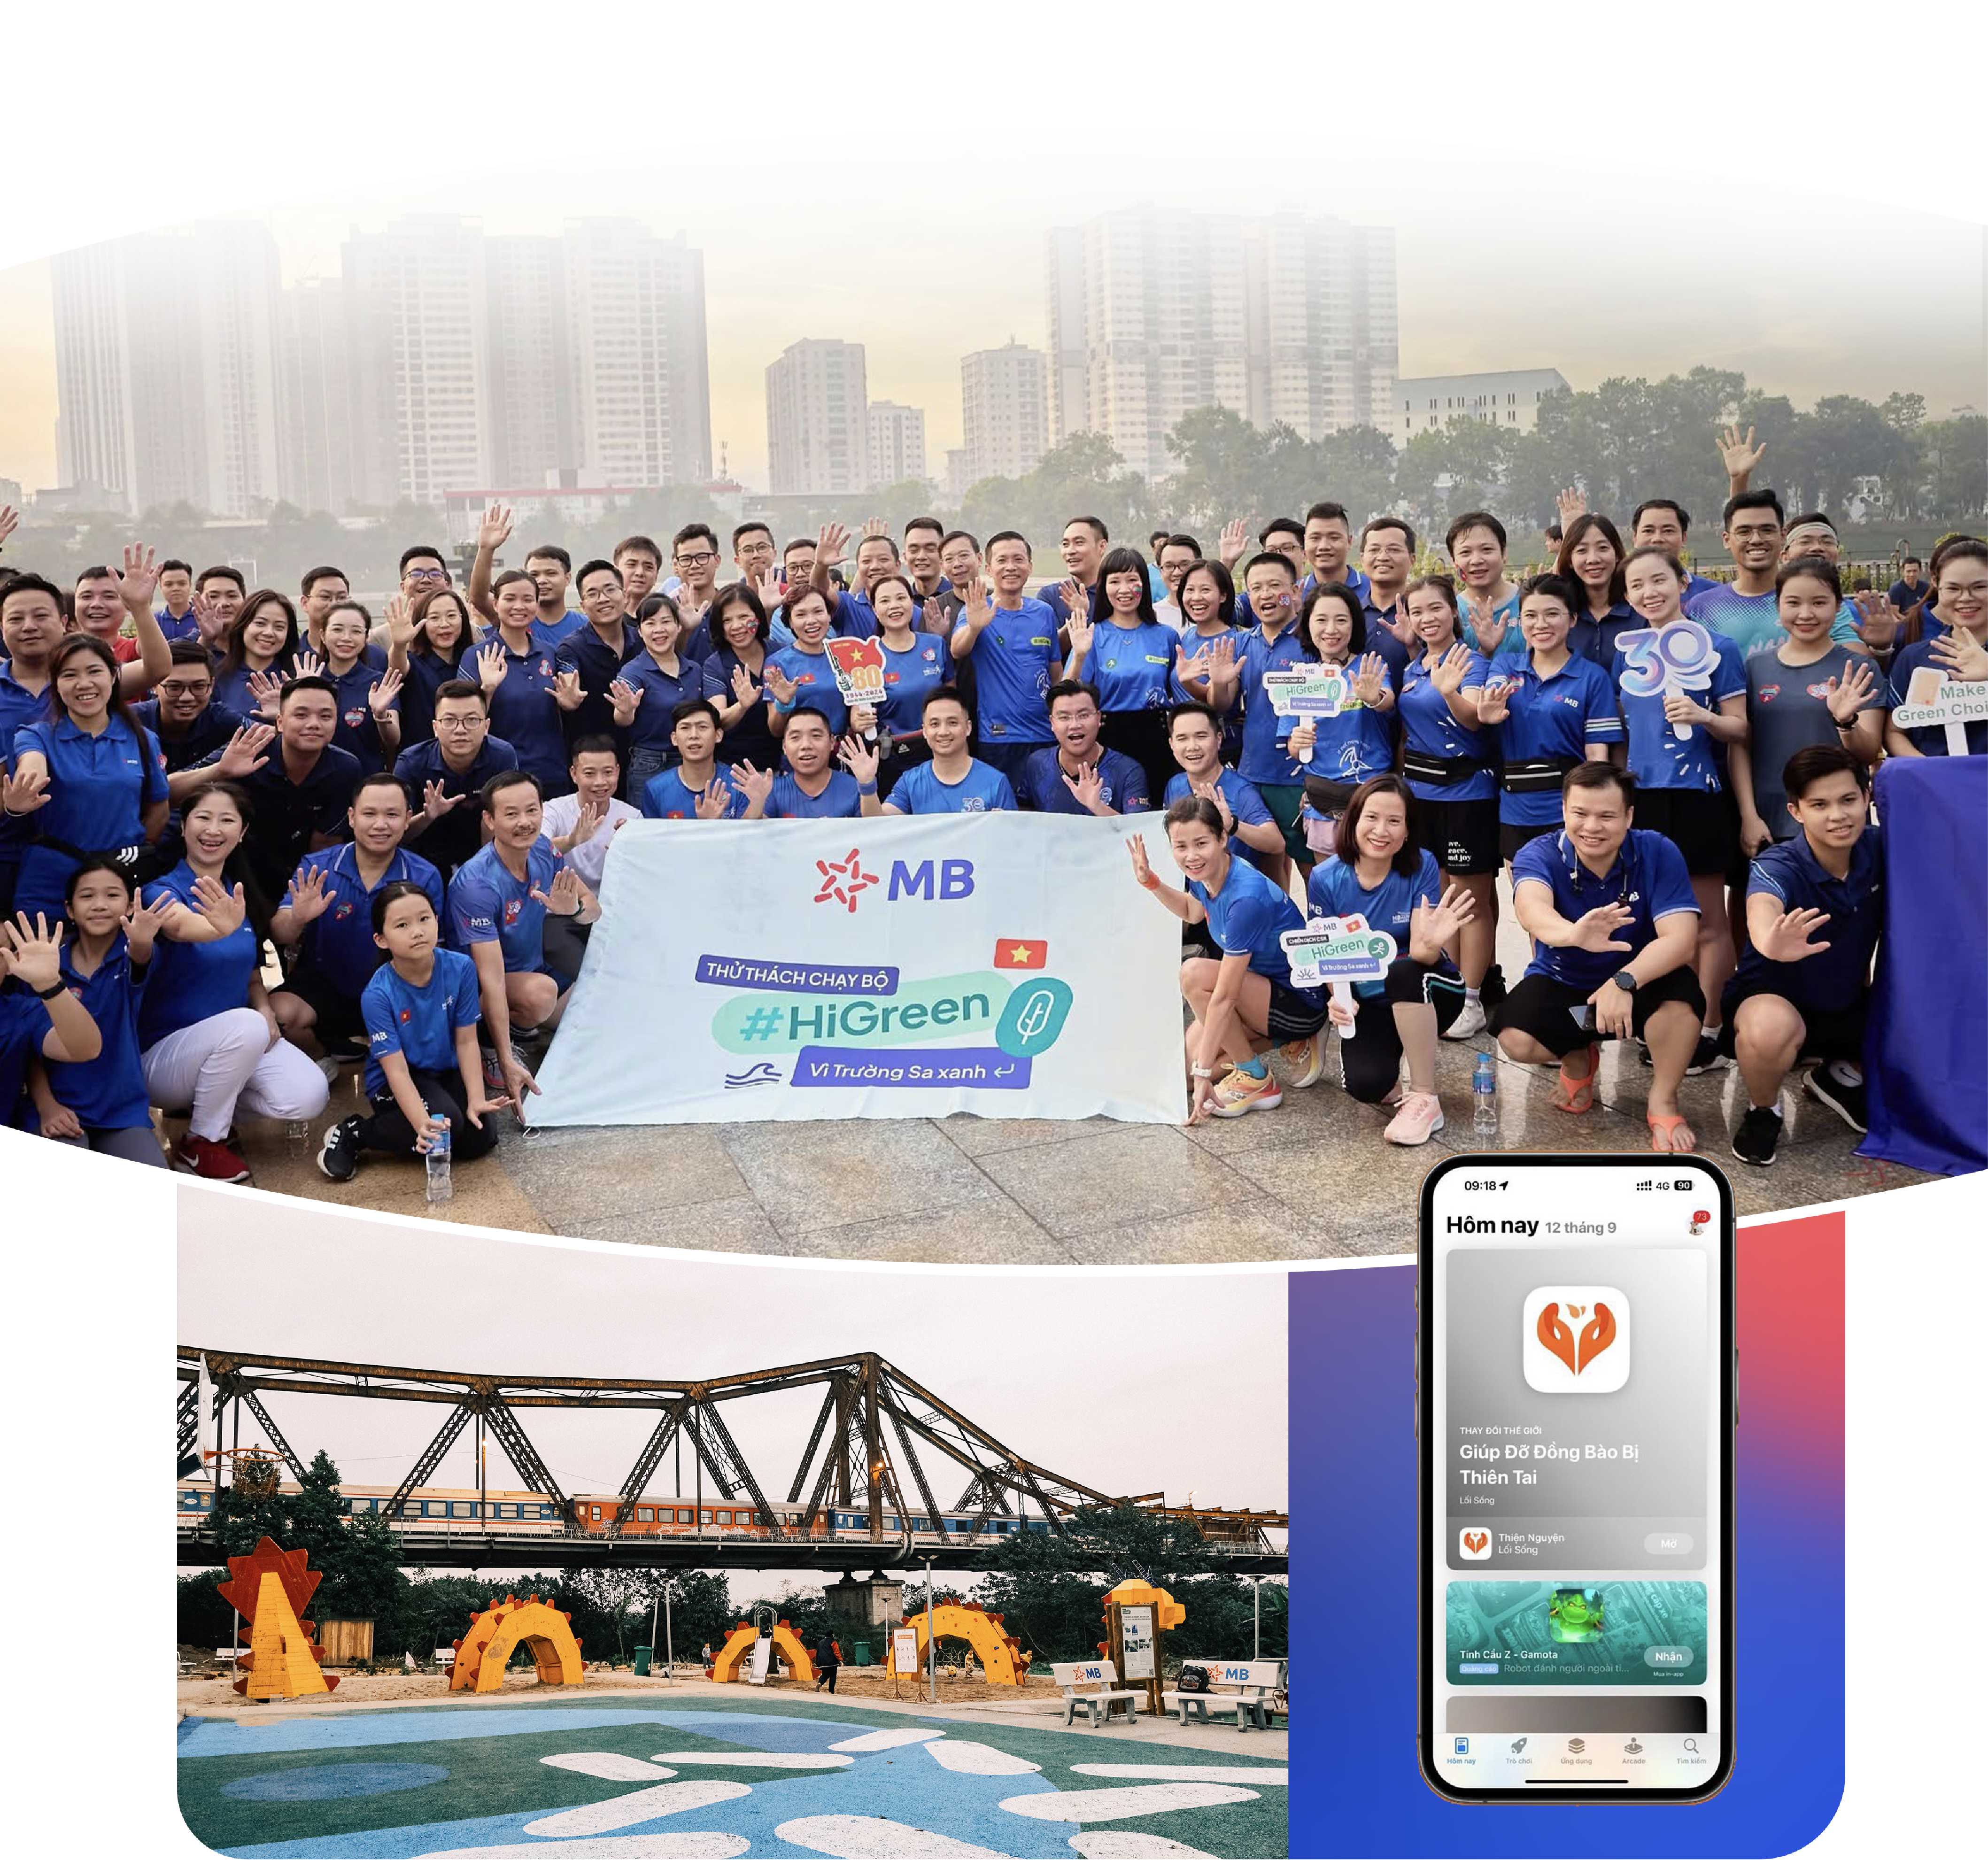
Nếu đóng góp ngân sách là phần nguồn lực được chuyển vào ngân sách Nhà nước, thì an sinh xã hội là nơi tác động của doanh nghiệp có thể được nhìn thấy trực tiếp hơn trong đời sống. Tính đến tháng 6/2026, tổng nguồn lực MB dành cho an sinh xã hội khoảng 2.948 tỷ đồng; riêng từ năm 2023 đến hết tháng 6/2026, con số này đã vượt 1.400 tỷ đồng. Tuy nhiên, điều đáng chú ý không chỉ nằm ở quy mô nguồn tiền mà còn ở cách MB tổ chức và đưa nguồn lực đó đến cộng đồng.
Nếu hoạt động xã hội chỉ dựa vào khoản ngân sách mà một doanh nghiệp có thể trích ra, quy mô tác động sẽ phụ thuộc trực tiếp vào số tiền doanh nghiệp dành cho chương trình. Còn khi công nghệ và nền tảng số được áp dụng và lan tỏa, doanh nghiệp có thể đóng một vai trò rộng hơn: tạo ra cơ chế để nhiều nguồn lực trong xã hội cùng được kết nối và tham gia.
Nền tảng Thiện nguyện là một minh chứng rõ cho cách tiếp cận này. Sau 5 năm, nền tảng có hơn 2,5 triệu tài khoản, hơn 10.700 chiến dịch và đã kết nối hơn 3.500 tỷ đồng cho các hoạt động xã hội. Giá trị ở đây nằm ở việc công nghệ tạo ra một không gian kết nối giữa người muốn đóng góp, các chiến dịch xã hội và những người cần hỗ trợ. Người đóng góp có thêm thông tin về chiến dịch, dòng tiền có thể được số hóa và minh bạch hơn, còn các chương trình xã hội có thêm khả năng tiếp cận cộng đồng. Vì thế, thông điệp "MB không làm từ thiện thay xã hội. MB dùng công nghệ để làm cho lòng tốt trở nên minh bạch" phản ánh khá rõ vai trò mà ngân hàng lựa chọn trong câu chuyện này.
Nền tảng thiện nguyện - 6 năm kết nối yêu thương
Kết quả nổi bật
Tới nay, sau 6 năm xây dựng và triển khai vận hành, Nền tảng Thiện nguyện đã trở thành cầu nối nhân ái, giúp hàng triệu tấm lòng sẻ chia, lan tỏa tinh thần nhân đạo và mang hy vọng đến những người cần giúp đỡ nhất. Nền tảng đã đạt được những con số nổi bật như sau:
- Hội Chữ thập đỏ Việt Nam
- Hội Hỗ trợ gia đình liệt sĩ Việt Nam
- Hội Nạn nhân chất độc da cam/Dioxin
- Hội Người cao tuổi Việt Nam
- Hội Truyền thống Trường Sơn
Cam kết
Với vị thế dẫn đầu trong chuyển đổi số và mục tiêu trở thành tập đoàn tài chính hàng đầu, MB cam kết đồng hành cùng Chính phủ phát triển Nền tảng Thiện nguyện, đưa chuyển đổi số trở thành động lực cho các hoạt động nhân đạo tại Việt Nam.
Trong khi đó, câu chuyện HiGreen - Bình Minh Xanh cho thấy rõ hơn cách một nguồn lực xã hội có thể được chuyển hóa thành thay đổi cụ thể trong đời sống. Chiến dịch hướng tới việc cải tạo những bãi rác tự phát thành các khu vui chơi sinh thái, trong đó Phúc Tân là một điểm nhấn khi một khu vực từng tồn tại bãi rác được cải tạo thành công viên rừng và không gian sinh hoạt cộng đồng. Điều đáng chú ý là MB không chỉ đưa tiền vào một dự án cải tạo, mà thiết kế cơ chế để người dân cùng tham gia vào quá trình tạo ra nguồn lực: người dân có thể chạy bộ, đi bộ, với kết quả được ghi nhận và kết nối với hoạt động gây quỹ thông qua nền tảng Thiện nguyện và MBStar trên App MBBank.
Chiến dịch thu hút hơn 30.000 vận động viên, ghi nhận hơn 2,9 triệu km và gây quỹ 8,1 tỷ đồng, với mục tiêu cải tạo 10 bãi rác tự phát thành các khu vui chơi sinh thái. Ở đây, doanh nghiệp cung cấp nguồn lực và nền tảng, cộng đồng cung cấp sự tham gia, còn công nghệ đóng vai trò kết nối và ghi nhận quá trình ấy. Kết quả cuối cùng không chỉ là một khoản tiền được quyên góp mà là một không gian có thể được sử dụng lâu dài bởi chính cộng đồng.
Câu chuyện tại Phúc Tân vì thế có ý nghĩa vượt ra ngoài một chương trình thiện nguyện đơn lẻ. Một khu vực từng là bãi rác được cải tạo thành công viên rừng, sân chơi và không gian sinh hoạt, đồng nghĩa với việc nguồn lực tài chính đã được chuyển hóa thành một tài sản cộng đồng có khả năng tạo ra giá trị trong thời gian dài hơn. Trẻ em có thêm nơi vui chơi, người dân có thêm không gian vận động và sinh hoạt, trong khi môi trường sống tại khu vực được cải thiện. Quan trọng hơn, những người tham gia chiến dịch cũng không chỉ đứng ở vị trí "người cho" mà trực tiếp trở thành một phần của quá trình tạo ra thành quả. Đây chính là điểm nối tự nhiên giữa Thiện nguyện và HiGreen: nếu Thiện nguyện tạo ra hạ tầng để kết nối lòng tốt, thì HiGreen cho thấy lòng tốt được kết nối ấy có thể được chuyển thành những thay đổi hữu hình như thế nào.
Nhìn rộng hơn, cách làm này cũng cho thấy trách nhiệm xã hội có thể được tiếp cận theo một hướng khác. Thay vì chỉ đặt câu hỏi doanh nghiệp sẽ đóng góp bao nhiêu tiền, câu hỏi được mở rộng thành doanh nghiệp có thể dùng năng lực đặc thù của mình để huy động, kết nối và nhân lên nguồn lực xã hội như thế nào. Với MB, năng lực đặc thù đó chính là tài chính, công nghệ, dữ liệu và khả năng kết nối hàng triệu khách hàng.
Từ câu chuyện an sinh xã hội, có thể thấy một đặc điểm xuyên suốt trong cách MB tiếp cận vai trò của mình: nguồn lực chỉ thực sự phát huy giá trị khi được đặt vào đúng nơi và tạo ra hiệu ứng lan tỏa. Nếu Thiện nguyện và HiGreen cho thấy cách nguồn lực có thể được kết nối để giải quyết các vấn đề cộng đồng, thì hoạt động tín dụng lại cho thấy cách ngân hàng có thể tác động tới những bài toán dài hạn của nền kinh tế thông qua việc định hướng dòng vốn.
Theo đó, dư nợ tín dụng xanh và đầu tư ESG tại MB hiện khoảng 71.000 tỷ đồng, tương đương hơn 7% tổng dư nợ; khoảng 70% trong số này dành cho năng lượng tái tạo và năng lượng sạch, trong khi MB đã tài trợ nhiều dự án điện gió, giao thông xanh và phương tiện xanh. Nếu nguồn lực dành cho an sinh hướng tới những nhu cầu trực tiếp của cộng đồng, thì dòng vốn xanh lại hướng tới những nhu cầu dài hạn hơn của nền kinh tế, khi các lĩnh vực như năng lượng sạch hay giao thông xanh ngày càng có vai trò trong quá trình phát triển bền vững.
Cùng logic đó, MB phát triển mô hình tài trợ chuỗi cung ứng đa tầng, kết nối chủ đầu tư, tổng thầu, nhà thầu phụ và nhà cung cấp, qua đó đưa vốn đi sâu hơn vào chuỗi thay vì chỉ tập trung ở doanh nghiệp lớn nhất. Ý nghĩa của cách tiếp cận này nằm ở hiệu ứng lan tỏa của dòng vốn. Một khoản vay có thể giúp một doanh nghiệp đứng vững hoặc mở rộng đầu tư, nhưng khi dòng vốn được kết nối xuyên suốt chuỗi, tác động có thể lan tới nhà thầu, nhà cung cấp, người lao động và những doanh nghiệp liên quan.
Để làm được điều đó, nền tảng công nghệ tiếp tục đóng vai trò quan trọng. MB cho biết đã đầu tư khoảng 16.800 tỷ đồng cho công nghệ và số hóa, với khoảng 2.500 nhân sự công nghệ và dữ liệu. Hạ tầng thanh toán do MB tự xây dựng được đưa vào vận hành từ năm 2025, hợp nhất các luồng giao dịch từ quầy, App, BIZ và API trên một nền tảng chung. Những khoản đầu tư này trước hết phục vụ hoạt động kinh doanh, nhưng khi năng lực đã được tích lũy ở quy mô đủ lớn, nó đồng thời tạo ra nền tảng để ngân hàng tham gia vào những bài toán rộng hơn.
Nhìn theo mạch đó, những đóng góp của MB không phải các hoạt động tách rời mà có sự liên kết với nhau. Nguồn lực tạo ra từ hoạt động kinh doanh góp phần tạo ra đóng góp ngân sách; quy mô tích lũy cho phép ngân hàng đầu tư vào công nghệ và dữ liệu; công nghệ tạo ra năng lực kết nối; năng lực kết nối giúp huy động và tổ chức các nguồn lực xã hội; trong khi nguồn vốn được định hướng vào các lĩnh vực phù hợp có thể tạo thêm động lực cho tăng trưởng dài hạn. Chính vì vậy, trách nhiệm xã hội và hoạt động kinh doanh không nhất thiết tồn tại ở hai phía đối lập, mà có thể gặp nhau ở năng lực tạo ra và lan tỏa giá trị.
Trong chặng đường phía trước, MB đặt mục tiêu tiếp tục duy trì vai trò là một trong những doanh nghiệp đóng góp lớn và ổn định cho ngân sách Nhà nước, mở rộng tài chính xanh, hỗ trợ doanh nghiệp Việt Nam và duy trì nguồn lực cho an sinh xã hội. Xa hơn, ngân hàng hướng tới ba năng lực gồm tài chính toàn diện, một nền tảng làm bệ phóng cho doanh nghiệp Việt Nam và năng lực tài chính phục vụ phát triển bền vững.
Nhìn quá trình phát triển 32 năm, câu chuyện của MB không chỉ là hành trình từ một ngân hàng phục vụ các doanh nghiệp quân đội trở thành một tập đoàn tài chính - công nghệ với tổng tài sản hơn 1,7 triệu tỷ đồng. Đó còn là quá trình thay đổi cách thức tạo giá trị: từ cung cấp sản phẩm tài chính sang xây dựng năng lực tài chính - công nghệ; từ phục vụ từng khách hàng sang kết nối một hệ sinh thái; và từ việc dành nguồn lực cho cộng đồng sang tạo ra những cơ chế để cộng đồng cùng tham gia tạo giá trị.
Chính vì vậy, câu chuyện của MB có thể được nhìn như một hành trình từ "tạo nguồn lực" đến "kiến tạo giá trị". Khi quy mô tài chính được kết hợp với công nghệ, khi công nghệ được kết hợp với cộng đồng và khi nguồn lực được đặt vào những lĩnh vực có khả năng tạo tác động dài hạn, đóng góp của doanh nghiệp không còn chỉ là một con số trong báo cáo tài chính hay ngân sách. Nó trở thành những giá trị có thể nhìn thấy trong đời sống, từ khả năng tiếp cận tài chính của người dân và doanh nghiệp, đến những không gian xanh, sân chơi và các chương trình an sinh mà cộng đồng trực tiếp thụ hưởng.
Bài: Kim Ngân - Mạnh Đức
Thiết kế: Hải An