Khi "AI" hay "cá nhân hóa" xuất hiện ngày càng dày đặc trong truyền thông ngân hàng, giá trị thật của công nghệ chỉ có thể đo bằng trải nghiệm cụ thể: Giao dịch có nhanh hơn không, nhu cầu có được hiểu đúng hơn không, và tài khoản có được bảo vệ tốt hơn không?
Đây cũng là nội dung được ông Trần Hoài Nam, Giám đốc Trung tâm Digital Bank, Khối Ngân hàng cá nhân TPBank và bà Nguyễn Thị Phương Thúy, Giám đốc Trung tâm Quản lý rủi ro Hoạt động, Khối Quản trị Rủi ro TPBank chia sẻ trong tuần đầu tiên của Talkshow "AI - Từ công nghệ đến giá trị", phát sóng ngày 05/10 trên hệ thống thông tin của CafeF và TPBank.
Từ hai góc nhìn về phát triển sản phẩm số và quản trị rủi ro, câu chuyện về AI trong ngân hàng được đặt trở lại ở một câu hỏi cốt lõi: công nghệ có thể hiểu, phục vụ và bảo vệ khách hàng đến đâu?
MC: Dưới góc độ của một người trực tiếp kiến tạo các sản phẩm ngân hàng số, ông nhận thấy kỳ vọng của người dùng hiện nay đã biến chuyển ra sao so với trước đây?
Ông Trần Hoài Nam: Kỳ vọng và tiêu chuẩn của khách hàng đã thay đổi, đặc biệt trong bối cảnh AI bùng nổ khoảng 3-4 năm trở lại đây. Nhu cầu và kỳ vọng của người dùng đã đạt lên một bước cao hơn.
Họ không chỉ yêu cầu một ứng dụng có thể thực hiện nhanh hay tiện những giao dịch của mình, mà còn yêu cầu ứng dụng ngân hàng phải hiểu họ hơn, thấu hiểu họ hơn, thậm chí có thể xử lý những nhu cầu của họ ngay cả trước khi nhu cầu đó phát sinh.
MC: Khách hàng của ngân hàng rất đa dạng. Người trẻ thích một Super App tích hợp nhiều tiện ích, trong khi người lớn tuổi có thể chỉ cần các tính năng cơ bản như chuyển khoản, xem số dư. Làm thế nào để ngân hàng đáp ứng cả hai nhóm mà không biến ứng dụng thành một "mê cung"?
Bài toán đặt ra với ngân hàng là làm sao phục vụ cùng lúc người trẻ ưa chuộng Super App đa tiện ích và người lớn tuổi chỉ cần chuyển khoản, xem số dư, mà không biến ứng dụng thành một "mê cung".
Theo ông Nam, trước đây ngân hàng chủ yếu dựa vào các quy tắc và chuẩn thiết kế có sẵn để phục vụ những nhóm khách hàng khác nhau. AI đang thay đổi cách tiếp cận đó: từ dữ liệu hành vi sử dụng, ngân hàng có thể cá nhân hóa giao diện và cách sắp xếp tính năng cho từng người, thay vì một giao diện chung cho tất cả.
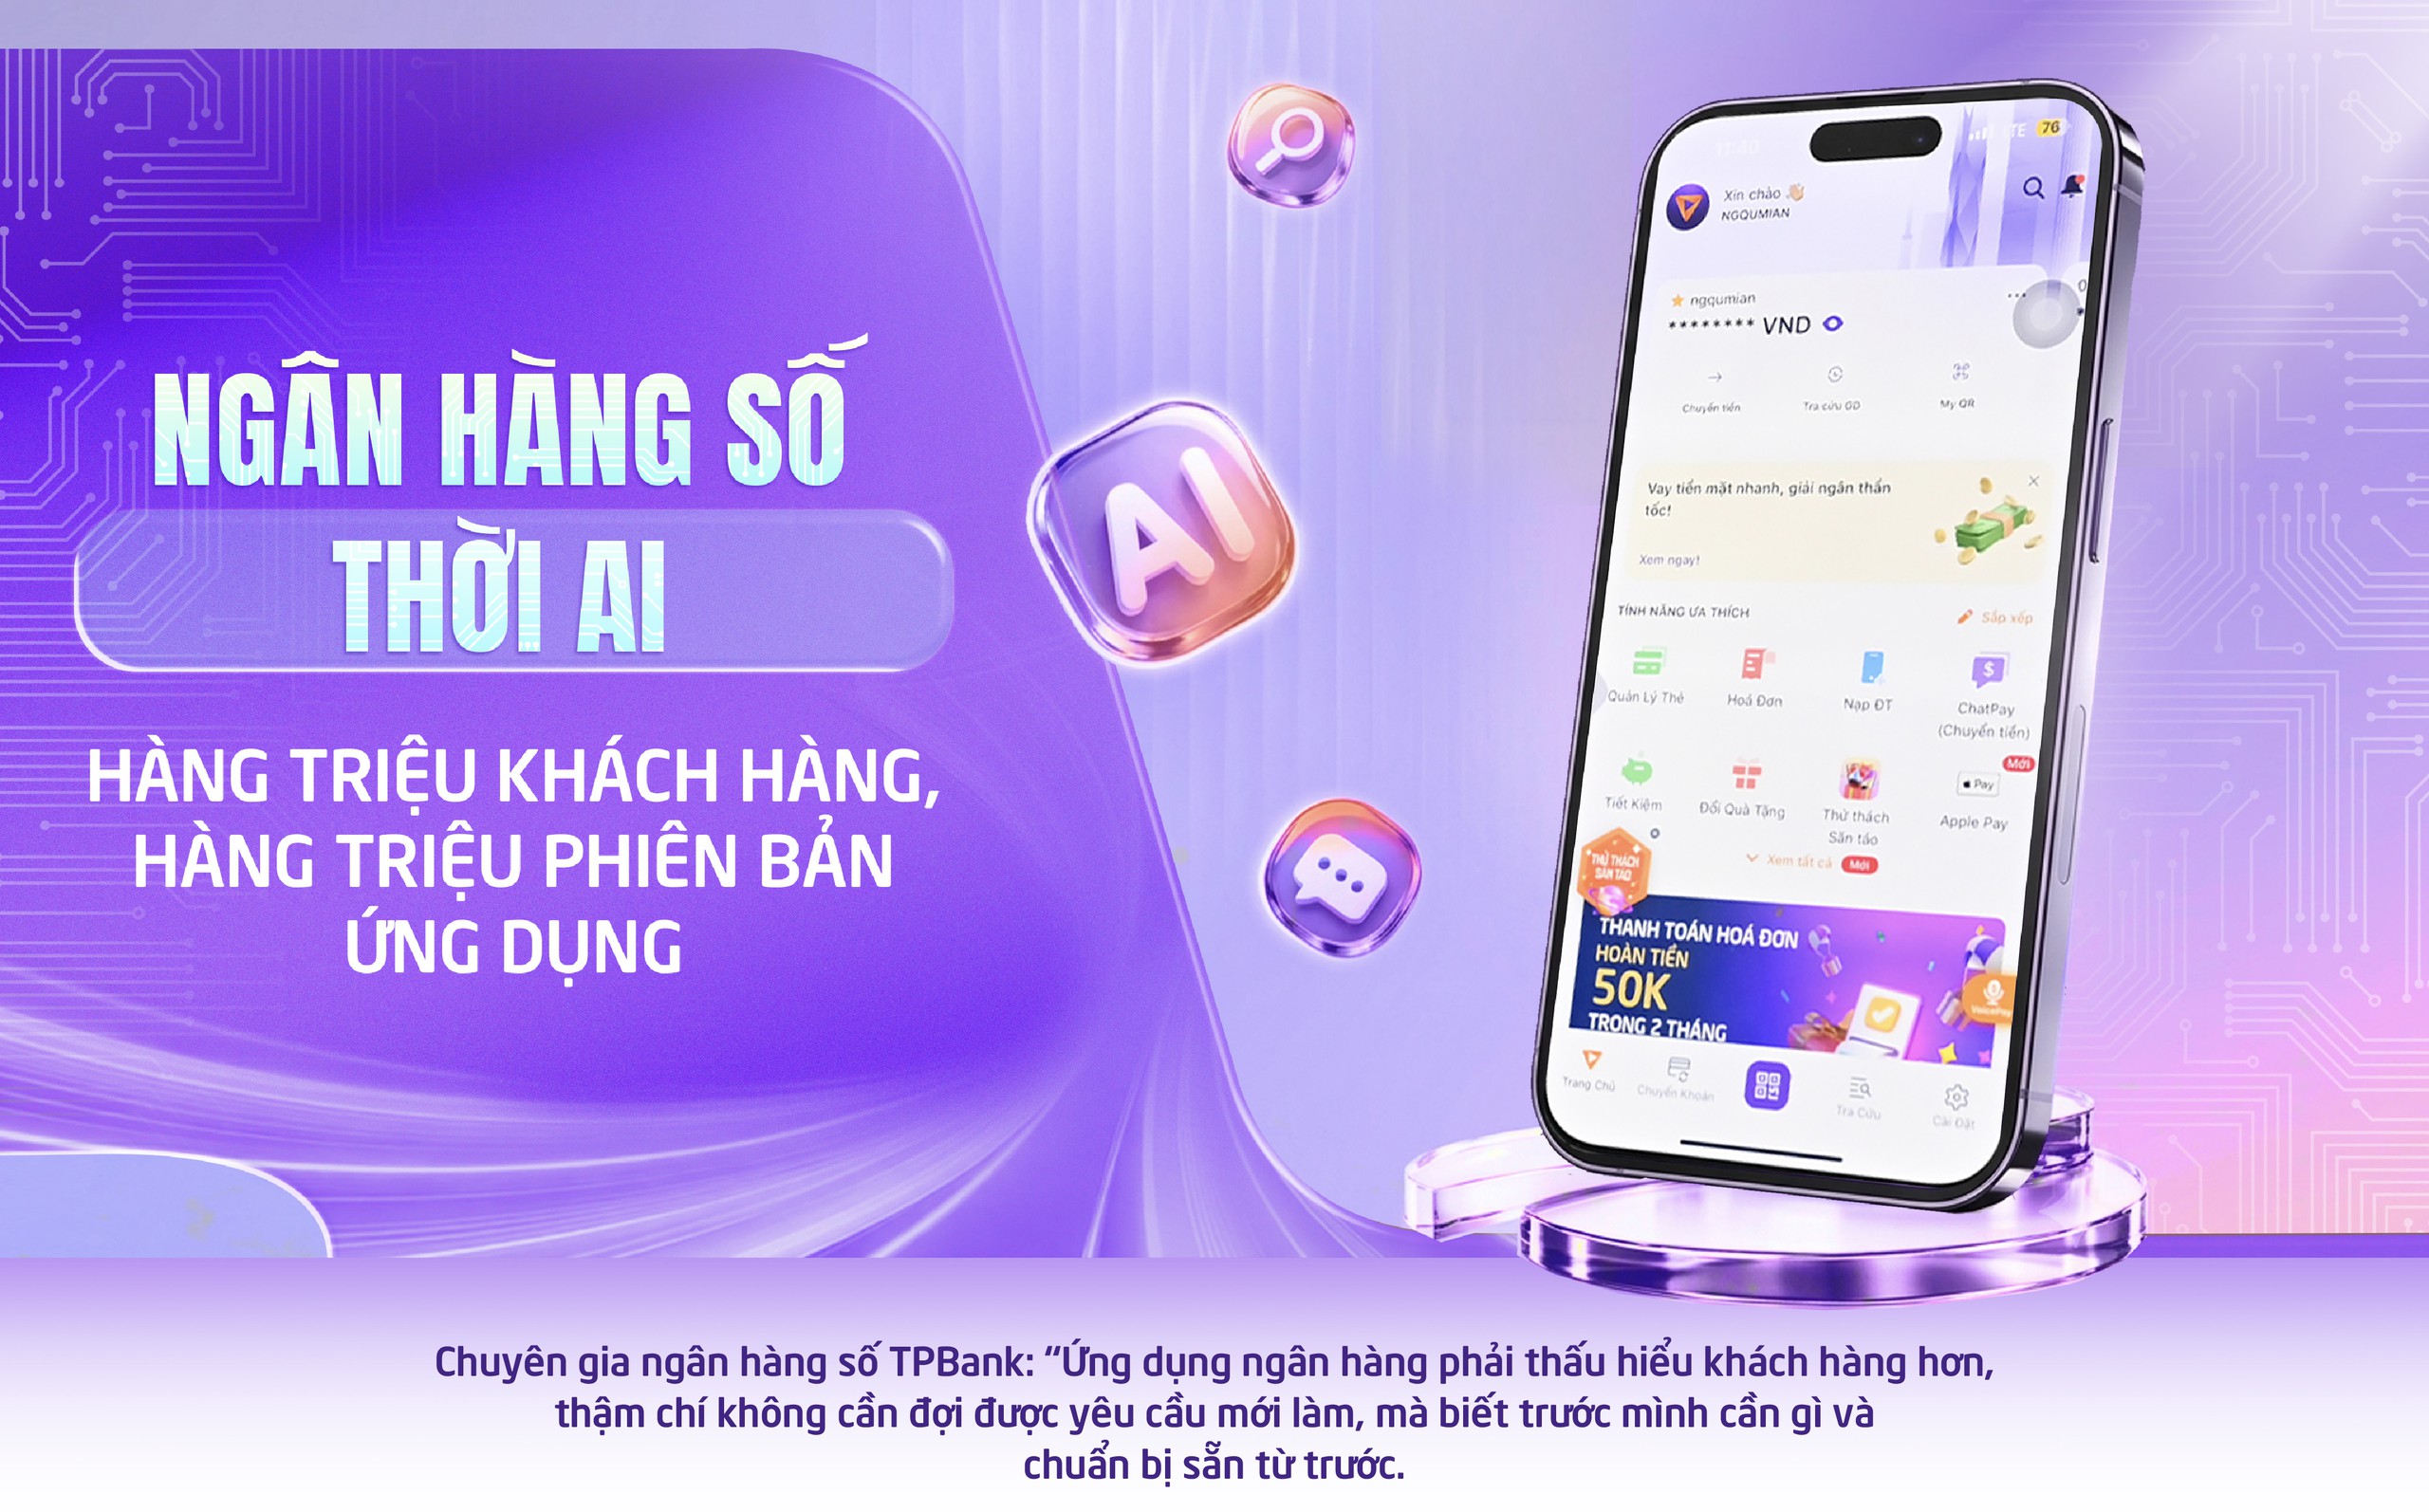
Với người lớn tuổi, ưu tiên là sự an toàn và dễ dùng cho các nhu cầu cơ bản như kiểm tra số dư, chuyển tiền, thanh toán QR. TPBank vì thế ra mắt giao diện Light Mode với phông chữ lớn hơn, ít hình ảnh và quảng cáo hơn, giúp khách hàng dễ quan sát và an tâm khi giao dịch. Ngược lại, người trẻ có nhu cầu đa dạng hơn, từ tích điểm, mua sắm hoàn tiền đến săn ưu đãi thẻ. AI ghi nhận hành vi của từng cá nhân, từ loại giao dịch, tần suất đến khung giờ sử dụng, để đưa những dịch vụ phù hợp nhất lên vị trí nổi bật.
MC: Khi nói đến ứng dụng ngân hàng AI cá nhân hóa, một số người dùng cho rằng đó chỉ là những lời quảng cáo hoặc các tính năng không thực sự hữu ích. TPBank làm thế nào để chứng minh AI thực sự tạo ra giá trị trong từng giao dịch?
Không ít người dùng vẫn hoài nghi "AI cá nhân hóa" chỉ là chiêu quảng cáo, hoặc là những tính năng hào nhoáng nhưng ít hữu ích.
Theo ông Nam, AI hay "cá nhân hóa" là những cụm từ bắt tai và dễ trở thành trào lưu truyền thông, nhưng thông điệp phải đi kèm giá trị thật. TPBank theo đuổi ba nguyên lý khi đưa AI vàlà rút gọn thao tác. Một lệnh chuyển tiền thông thường cần 5-6 bước, từ nhập ngân hàng, số tài khoản, kiểm tra người nhận đến nhập số tiền, nội dung và xác thực. Với ChatPay – dán để chuyển tiền, khách hàng chỉ cần sao chép tin nhắn từ shipper hay chủ shop rồi dán vào ứng dụng; AI tự nhận diện ngữ cảnh, tách sẵn ngân hàng, số tài khoản, số tiền và nội dung, quy trình rút xuống còn khoảng hai bước.
Thấu hiểu hơn là không bắt khách hàng phải nhớ tên tính năng giữa hàng nghìn tiện ích của một Super App. Với AI Smart Search, người dùng chỉ cần mô tả bằng ngôn ngữ đời thường, chẳng hạn "tôi vừa đổi số điện thoại, muốn cập nhật số mới để nhận thông báo số dư và SMS OTP", AI sẽ hiểu bối cảnh và đưa họ tới đúng chỗ.
Tiện lợi hơn là chủ động với những nhu cầu lặp lại. Thay vì để khách hàng tự nhớ các khoản tiền điện, tiền nước hay học phí hằng tháo trải nghiệm người dùng: nhanh hơn, thấu hiểu hơn và tiện lợi hơn.
Nhanh hơn ng, AI ghi nhận lịch sử giao dịch, nhắc lịch và hỗ trợ thanh toán ngay trên ứng dụng.
Vì vậy, với TPBank, AI không nên chỉ dừng lại ở một thông điệp truyền thông hấp dẫn. Giá trị của AI phải được thể hiện trong từng thao tác cụ thể: giúp khách hàng làm nhanh hơn, hiểu đúng nhu cầu hơn và hoàn thành những công việc thường ngày một cách thuận tiện hơn.
MC: Dùng giọng nói và tìm kiếm thông minh giúp rút gọn thao tác, nhưng người dùng vẫn khá e ngại với chatbot ngân hàng vì tình trạng trả lời theo kịch bản, "hỏi một đằng, đáp một nẻo". TPBank vừa ra mắt trợ lý AI T'AioX. Vậy T'AioX có gì khác biệt để vượt qua những hạn chế của chatbot truyền thống?
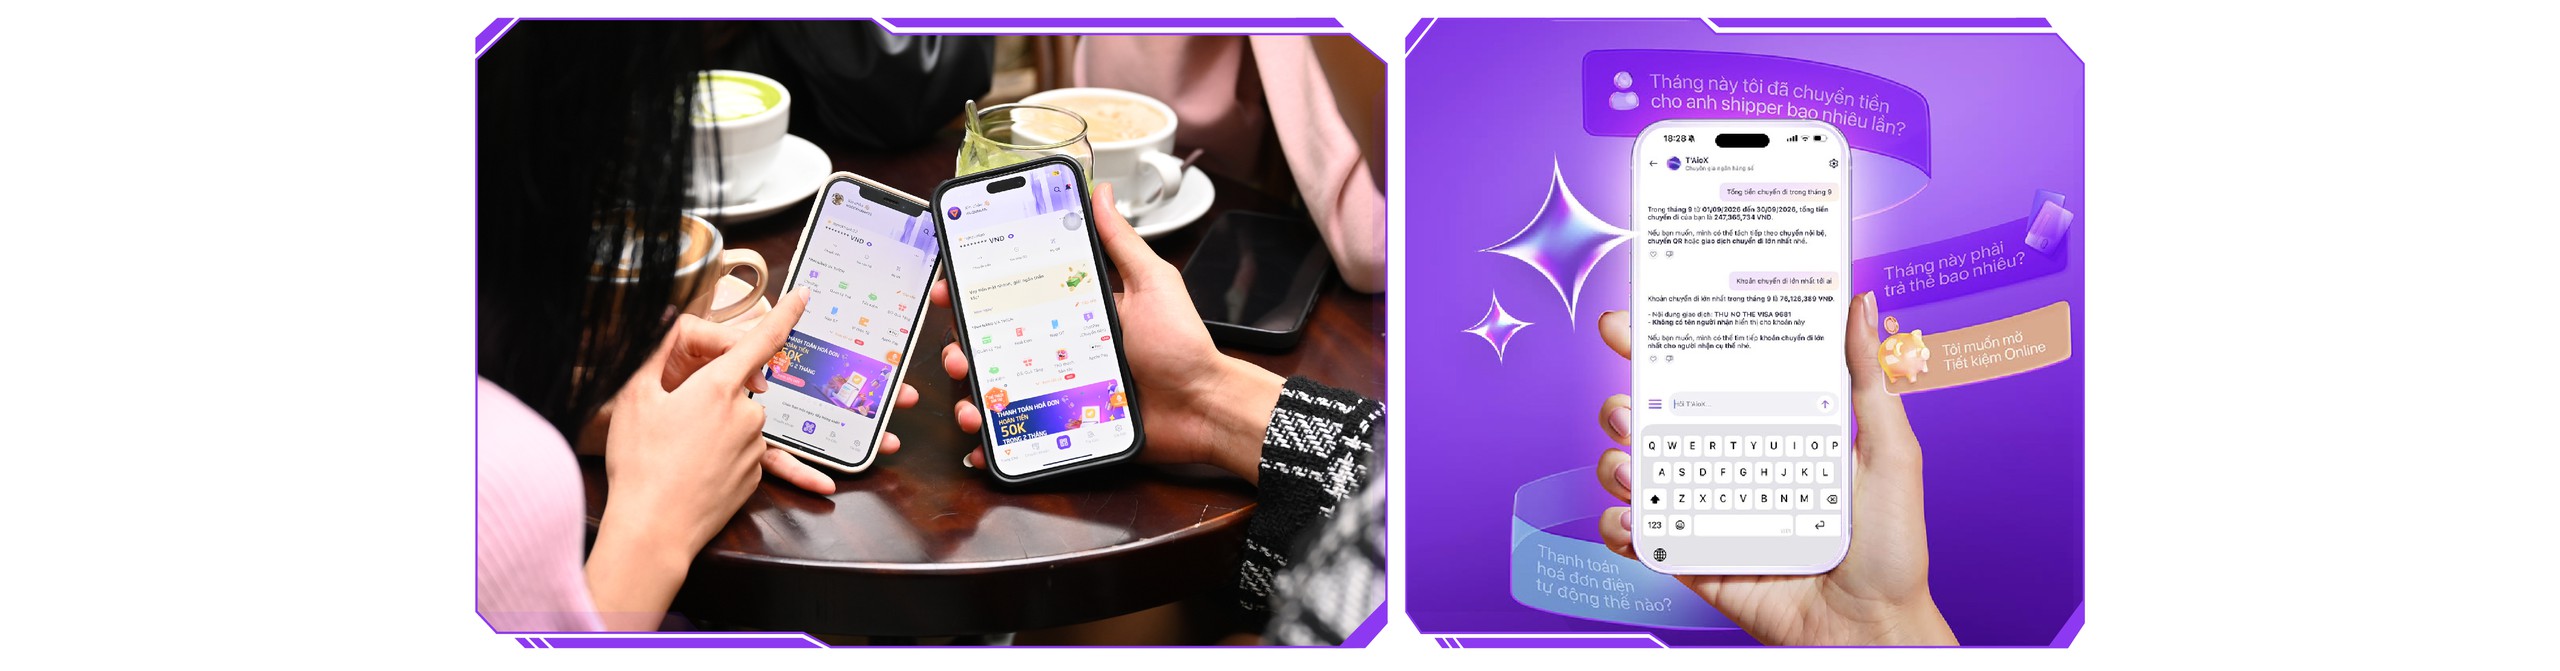
Ông Trần Hoài Nam: Điều đầu tiên tôi muốn khẳng định là T'AioX không phải một chatbot thông thường. T'AioX được chúng tôi đặt tên là một chuyên gia ngân hàng số.
"T'AioX không phải một chatbot thông thường mà là một chuyên gia ngân hàng số. Chuyên gia ngân hàng số không chỉ dừng lại ở việc tư vấn, trả lời câu hỏi, mà có thể làm thay hành động, thay thao tác cho khách hàng"
Thứ nhất là khả năng hiểu. T'AioX vận hành trên nền tảng đa mô hình ngôn ngữ lớn, linh hoạt lựa chọn giữa ChatGPT, Gemini hay Grok để nắm bắt đúng câu hỏi và phản hồi tự nhiên nhất, kể cả khi người dùng diễn đạt bằng tiếng lóng hay ngôn ngữ đời thường.
Thứ hai là khả năng hành động. Không chỉ tư vấn, T'AioX có thể tra cứu, thống kê giao dịch và đưa ra gợi ý tài chính: tháng này đã chi bao nhiêu cho ăn uống, kế hoạch chi tiêu có hợp lý không, cả năm đã chuyển bao nhiêu học phí cho trường của con. Với các tác vụ khẩn cấp như khóa thẻ, khóa tài khoản, khách hàng chỉ cần nói ra vấn đề, T'AioX xử lý ngay.
Ông Nam chia sẻ một trải nghiệm thực tế: khi cần sao kê lương có xác nhận của ngân hàng để làm visa, những khái niệm như "sao kê" hay "xác nhận ngân hàng" vốn quen với người dùng thường xuyên lại khá xa lạ với người lớn tuổi như mẹ ông. Chỉ cần mô tả nhu cầu "chuẩn bị đi nước ngoài, cần giấy xác nhận để làm visa", T'AioX hiểu bối cảnh, dẫn thẳng tới tính năng xác nhận sao kê, và bản sao kê sau đó được chuyển phát tận nhà.
MC: Với những khách hàng trẻ chưa có lịch sử tín dụng dày dặn hay người lao động tự do không có bảng lương cố định, TPBank giải bài toán này như thế nào để có thể cấp hạn mức mà không cần hồ sơ giấy tờ truyền thống?
Người trẻ chưa có lịch sử tín dụng hay lao động tự do không có bảng lương cố định từ lâu là nhóm khó tiếp cận vốn ngân hàng, bởi không đáp ứng được bộ hồ sơ giấy tờ truyền thống.
Theo ông Nam, lời giải bắt đầu từ thay đổi tư duy trước khi đến công nghệ. Cho vay truyền thống chủ yếu trả lời một câu hỏi: khách hàng có đủ năng lực tài chính để trả nợ hay không. Nếu chỉ dựa vào tiêu chí đó, cánh cửa tín dụng gần như đóng lại với những nhóm khách hàng này.
Để đọc được "hành vi trả nợ", TPBank ứng dụng các mô hình AI và machine learning khai thác những lớp dữ liệu trước đây ít được chú ý: lịch thanh toán hóa đơn, dòng tiền ra vào, thói quen chi tiêu, các khoản sinh hoạt phí như điện, nước hay tần suất sử dụng ứng dụng. Hàng nghìn điểm dữ liệu phi cấu trúc này, được thu thập khi có sự đồng ý của khách hàng, được đưa vào các mô hình chấm điểm tín dụng và phòng chống rủi ro để ra quyết định cấp hạn mức chỉ trong vài giây.
Kết quả là tín dụng trở nên dễ tiếp cận và nhanh hơn, trong khi tỷ lệ nợ xấu vẫn được kiểm soát ở mức an toàn.
MC: Tín dụng đen vẫn tồn tại một phần vì thủ tục vay ngân hàng truyền thống rườm rà, trong khi vay nóng đáp ứng yếu tố nhanh. TPBank đã ứng dụng AI thế nào để đưa dòng vốn đến tay người dân an toàn và nhanh hơn?
Tín dụng đen tồn tại một phần vì vay ngân hàng thì thủ tục rườm rà, còn vay nóng lại đáp ứng được tốc độ. Bài toán đặt ra là đưa vốn chính thống đến tay người dân vừa nhanh, vừa an toàn.
Theo ông Nam, tín dụng đen là vấn nạn chung của xã hội, từ ngành ngân hàng, cơ quan quản lý đến người dân, và TPBank xác định đây là bài toán phải cùng giải.
Ngay từ giai đoạn 2021-2022, khi Covid-19 khiến nhiều người dân và hộ kinh doanh rơi vào khó khăn tài chính, TPBank đã bắt tay cùng MoMo ra mắt các sản phẩm vay tiền mặt nhanh, mua trước trả sau, ví trả sau. Nhờ đó, cả những khoản chi tiêu nhỏ từ vài trăm nghìn đến vài triệu đồng cũng có thể tiếp cận tín dụng ngân hàng.
Nền tảng phía sau là các mô hình AI và machine learning chấm điểm tín dụng, đánh giá hành vi và năng lực của khách hàng, đồng thời quản trị rủi ro. Khách hàng không cần chuẩn bị bảng lương hay giấy tờ chứng minh thu nhập, chỉ cần nêu nhu cầu vay trên ứng dụng; toàn bộ khâu chấm điểm, phê duyệt và cấp hạn mức diễn ra tự động trong vài phút.
MC: Lừa đảo trên mạng hiện nay diễn ra tính bằng giây. Ngân hàng làm sao để phát hiện và kịp thời cảnh báo khách hàng trước khi tiền rời khỏi tài khoản?
Theo bà Nguyễn Thị Phương Thúy, một giao dịch trực tuyến chỉ mất 2-10 giây để hoàn tất, và các phi vụ lừa đảo, nhất là kịch bản thao túng tâm lý, cũng nhanh không kém. Vì vậy, TPBank đã chuyển từ quản trị rủi ro bị động sang chủ động theo thời gian thực, với AI và machine learning giám sát liên tục mọi giao dịch.
Mỗi lệnh chuyển tiền đều đi qua ba lớp kiểm tra song song: tài khoản nhận có nằm trong các danh sách cảnh báo của Bộ Công an hay hệ thống SIMO của Ngân hàng Nhà nước không; thiết bị đang dùng có phải thiết bị quen thuộc không; và hành vi có gì bất thường không, như vừa đổi mật khẩu đã chuyển liên tiếp nhiều khoản lớn lúc nửa đêm, tiền vừa vào đã ra, hay dòng tiền bị chia nhỏ.
Tất cả được phân tích trong vài mili giây. Khi phát hiện rủi ro, hệ thống lập tức cảnh báo, tạo một "nhịp dừng" để khách hàng kịp tỉnh táo và hủy giao dịch nếu thấy bất thường.
MC: Việc kiểm soát rủi ro như vậy có khiến khách hàng bị chặn nhầm hoặc gây phiền hà khi cần chuyển tiền gấp không?
Bà Nguyễn Thị Phương Thúy: Hoàn toàn không. Khi phát sinh giao dịch và cảnh báo, hệ thống được thiết kế để khách hàng có thể xác thực mình chính là người thực hiện giao dịch và vẫn có nút bấm để tiếp tục. Việc này chỉ mất thêm khoảng 1-2 giây.
Chúng tôi cũng khảo sát nhiều để vừa quản trị rủi ro, vừa đảm bảo an toàn cho giao dịch nhưng không ảnh hưởng đến trải nghiệm và sự tiện lợi, nhanh chóng. Tôi nghĩ mất thêm 1-2 giây nhưng sự an toàn của giao dịch vẫn luôn được đặt lên trên hết.
MC: Khi khách hàng bị thao túng tâm lý đến mức tự nguyện đọc OTP, quét khuôn mặt hoặc bấm vào link độc hại, liệu các hệ thống bảo mật có trở nên vô nghĩa? TPBank làm gì để nâng cao nhận thức của khách hàng?
Theo bà Thúy, tội phạm mạng ngày nay hiếm khi tấn công trực diện vào hệ thống lõi của ngân hàng, mà nhắm vào mắt xích dễ tổn thương nhất: con người.
Trong các kịch bản thao túng tâm lý, chốt chặn truyền thống gần như vô hiệu, bởi chính khách hàng là người thao tác trên thiết bị quen thuộc của mình, và với giao dịch trên 10 triệu đồng, cũng chính họ là người xác thực khuôn mặt. Vì vậy, TPBank xây dựng lớp phòng thủ đa tầng từ bốn yếu tố song hành: hạ tầng công nghệ, AI và dữ liệu, quy trình thông minh, và nhận thức của khách hàng.
Trong đó, nhận thức khách hàng là mắt xích then chốt. Khi thủ đoạn liên tục biến hóa, từ giả danh công an, kiểm sát đến dùng deepfake giả giọng, giả mặt người thân, TPBank dùng chính AI để xây dựng các bản tin cảnh báo ngắn gọn, dễ hiểu, mô phỏng sát kịch bản lừa đảo thực tế. Theo bà Thúy, khi ngân hàng làm tốt ba lớp phòng thủ chủ động và khách hàng được trang bị đủ "đề kháng", phần lớn các vụ gian lận, lừa đảo trực tuyến có thể được ngăn chặn từ sớm.
"Ngày nay, hacker không nhất thiết tấn công trực diện vào hệ thống lõi của ngân hàng. Thay vào đó, họ tấn công vào một mắt xích có nhiều điểm yếu, đó là con người, người dùng" - Bà Nguyễn Thị Phương Thúy
Từ một ứng dụng có thể được sắp xếp theo thói quen của từng người, một trợ lý AI có thể làm thay thao tác, một hạn mức tín dụng được cấp qua dữ liệu hành vi, đến một "lá chắn" phản ứng trong vài mili giây, câu chuyện AI tại TPBank đã đi xa hơn những khẩu hiệu. Ba câu hỏi đặt ra từ đầu, giao dịch có nhanh hơn, nhu cầu có được hiểu đúng hơn và tài khoản có được bảo vệ tốt hơn, đều đang được trả lời bằng những trải nghiệm cụ thể trên ứng dụng.
Với TPBank, đích đến của ngân hàng số thời AI không chỉ là công nghệ hiện đại hơn, mà là để mỗi khách hàng đều có một "phiên bản ngân hàng" của riêng mình: hiểu mình, phục vụ mình và bảo vệ mình.
Tập 2 của chuỗi Talkshow "AI - Từ công nghệ đến giá trị", với chủ đề "Ngân hàng trên di động: Xóa bỏ rào cản nền tảng và tối ưu tốc độ ra quyết định cho doanh nghiệp" sẽ tiếp tục phát sóng vào tuần tới.