Phía sau quyết định triển khai mô hình tài trợ chuỗi cung ứng đa tầng của ngân hàng có vốn điều lệ lớn nhất Việt Nam
Mô hình tài trợ chuỗi cung ứng (SCF) tại Việt Nam lâu nay vẫn gặp điểm nghẽn lớn khi chỉ dừng lại ở mô hình đơn tầng. Để giải quyết tận gốc bài toán dòng tiền cho các doanh nghiệp vệ tinh trong chuỗi cung ứng, Ngân hàng TMCP Quân đội (MB) vừa chính thức ra mắt Nền tảng Tài trợ Chuỗi cung ứng Đa tầng (Deep-tier SCF Platform). Đây được đánh giá là bước đi mang tính đột phá trong kinh doanh của hệ thống ngân hàng.
Bắt đúng "căn bệnh" của mô hình đơn tầng truyền thống
Chia sẻ về thực trạng tài trợ chuỗi cung ứng tại Việt Nam, Tổng giám đốc MB, ông Phạm Như Ánh thẳng thắn nhìn nhận rằng hầu hết các ngân hàng từ trước đến nay mới chỉ tài trợ được một tầng nhà cung cấp (single-layer supplier) – tức dừng lại ở các nhà cung cấp bán hàng trực tiếp cho doanh nghiệp trung tâm (NCC Tầng 1).
Thực tế này tạo ra một nghịch lý lớn. Các doanh nghiệp Tầng 1 thường là các đơn vị quy mô lớn, có năng lực tài chính mạnh và sẵn sàng tiếp cận được nhiều nguồn vốn của ngân hàng nên không có nhu cầu đề nghị vay vốn phức tạp để được tài trợ cho hóa đơn với doanh nghiệp trung tâm. Trong khi đó, các doanh nghiệp trung tâm lớn cũng ngại đi xác nhận cho đối tác vì không mang lại lợi ích trực tiếp, dài hạn, đồng thời e ngại việc phải cung cấp danh sách nhà cung cấp cho ngân hàng sẽ làm rò rỉ bí mật kinh doanh và danh mục đối tác chiến lược.
Thế nhưng, càng đi sâu xuống các tầng dưới – Tầng 2, Tầng 3, Tầng 4... – nhu cầu vốn của doanh nghiệp lại càng trở nên cấp thiết. Càng về cuối chuỗi, doanh nghiệp càng nhỏ, năng lực tài chính càng yếu, ít tài sản đảm bảo và rất khó tự chứng minh uy tín để tiếp cận vốn ngân hàng. Để vay được vốn, ngân hàng sẽ yêu cầu họ cung cấp báo cáo tài chính, tài sản đảm bảo và bộ hồ sơ vay vốn cồng kềnh để chứng minh năng lực tài chính – đây chính là điểm nghẽn của doanh nghiệp SMEs khi tiếp cận vốn ngân hàng.
"Toàn bộ vấn đề nằm ở chỗ: Mô hình cũ không thể đưa dòng tiền tới nơi thực sự cần tiền. Nhà cung cấp ở tầng càng sâu thì nhu cầu vốn càng lớn, nhưng nếu không có sự đảm bảo từ uy tín của doanh nghiệp trung tâm đầu chuỗi, các doanh nghiệp tầng sâu sẽ mãi mắc kẹt trong cơn khát thanh khoản," lãnh đạo MB phân tích.
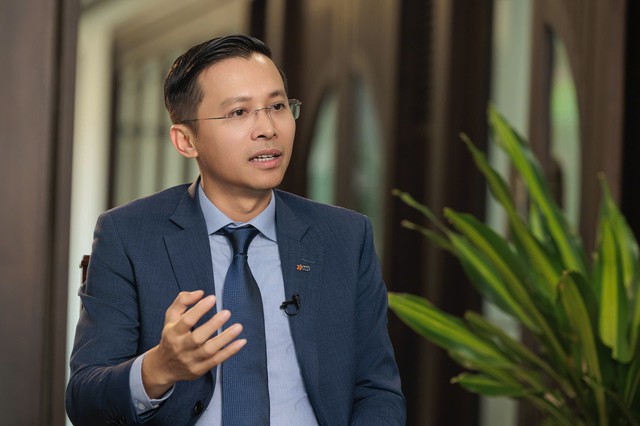
Ông Phạm Như Ánh - Tổng giám đốc MB chia sẻ với PV
Đột phá công nghệ Digipo – Bơm vốn đến tận "gốc" của chuỗi cung ứng
Để giải quyết triệt để bài toán này, MB đã hợp tác với đối tác quốc tế triển khai nền tảng Tài trợ chuỗi cung ứng đa tầng ứng dụng công nghệ Blockchain và mô hình tự động toàn trình. Thay vì yêu cầu doanh nghiệp trung tâm cung cấp toàn bộ danh sách đối tác cho ngân hàng, hệ thống cho phép các bên tự lên nền tảng kết nối và định danh (onboarding) theo từng cặp. Cơ chế này giống như một mạng xã hội kinh doanh, tuân thủ các quy định về bảo mật và an toàn thông tin về cấu trúc chuỗi cung ứng và danh mục đối tác của doanh nghiệp trung tâm.
Đáng chú ý, điểm cốt lõi của giải pháp nằm ở việc chuyển đổi các khoản phải trả thành Cam kết thanh toán điện tử (Digipo). Ông Phạm Như Ánh giải thích, khi doanh nghiệp trung tâm nghiệm thu đơn hàng (ví dụ 100 tỷ đồng), một lượng Digipo tương ứng sẽ được khởi tạo và phát hành. Doanh nghiệp Tầng 1 có lựa chọn giữ lại phần giá trị gia tăng của mình (ví dụ 10 tỷ) và tiếp tục phân bổ 90 tỷ đồng Digipo còn lại xuống cho các nhà cung cấp Tầng 2. Cứ như vậy, Digipo được chia nhỏ và lan tỏa theo mô hình thác nước xuống Tầng 3, Tầng 4... cho đến tận gốc các nhà cung cấp cuỗi cùng trong chuỗi cung ứng.
Điểm khác biệt căn bản là ngân hàng không cho vay truyền thống mà thực hiện dịch vụ mua lại Digipo. "Bất kỳ doanh nghiệp nào ở bất kỳ tầng nào khi nắm giữ Digipo, nếu cần tiền mặt ngay lập tức, đều có thể yêu cầu rút tiền từ Digipo mà không cần tài sản đảm bảo hay thủ tục cấp hạn mức. Đến hạn thanh toán, doanh nghiệp trung tâm chuyển trả tiền gốc, hệ thống tự động thu hồi công nợ theo chuỗi," đại diện MB nhấn mạnh.
Bài toán quản trị rủi ro và kỳ vọng mang lại giá trị thiết thực cho nền kinh tế
Trả lời về công tác quản trị rủi ro khi mô hình này dựa rất nhiều vào uy tín của doanh nghiệp trung tâm, nếu chẳng may doanh nghiệp gặp vấn đề thì ngân hàng xử lý ra sao? Tổng giám đốc MB cho biết, ngân hàng sẽ thẩm định kỹ lưỡng và cấp hạn mức tương ứng dựa trên nhu cầu vốn thực tế của từng "ông lớn" đầu chuỗi. Và tất nhiên, hạn mức phải đảm bảo tuân thủ quy tắc, quy định của Ngân hàng Nhà nước liên quan đến cấp tín dụng cho một khách hàng.
Đồng thời, toàn bộ nền tảng công nghệ và máy chủ được đặt trực tiếp tại MB, vận hành tuân thủ nghiêm ngặt các quy định về an ninh mạng và bảo mật dữ liệu ngân hàng, giúp doanh nghiệp hoàn toàn yên tâm khi tham gia hệ sinh thái.
"Giống như nền tảng BIZ MBBank, tất cả khách hàng đều thực hiện chuyển tiền, thanh toán, đề nghị vay vốn trên đó. Và SCF đa tầng cũng tương tự như vậy, được đặt trên hệ thống của MB và trên máy chủ của MB. MB quản trị nghiêm ngặt theo đúng luật và các quy định về an toàn thông tin nên khách hàng không cần lo lắng về vấn đề bảo mât" - Ông Phạm Như Ánh khẳng định.
Đề cập đến mục tiêu mà MB hướng tới khi tiên phong triển khai mô hình tài trợ chuỗi cung ứng, CEO MB cho biết, khi xây dựng nền tảng này, MB không đặt nặng vấn đề lợi nhuận ngắn hạn. Điều quan trọng là giải pháp này cắt giảm tối đa chi phí tài chính, chi phí vận hành cho toàn bộ chuỗi cung ứng. Khi chuỗi cung ứng có chi phí giảm, vận hành tối ưu thì năng lực cạnh tranh của các tập đoàn lớn lẫn hàng nghìn doanh nghiệp vừa và nhỏ (SME) Việt Nam sẽ được nâng cao rõ rệt, mang lại giá trị thiết thực và bền vững cho cả nền kinh tế. /.
MB trở thành ngân hàng đầu tiên tại VN có vốn điều lệ vượt 100.000 tỷ đồng
MB là ngân hàng Việt Nam đầu tiên cán mốc vốn điều lệ 100.000 tỷ đồng sau đợt chào bán ra công chúng theo hình thức phát hành quyền mua cổ phần.
Cụ thể, đợt chào bán mới kết thúc ngày 23/9 giúp MB nâng vốn điều lệ từ 92.632 tỷ đồng lên 100.687 tỷ đồng. Đây là mức cao nhất trong hệ thống ngân hàng tính đến thời điểm hiện tại.
Đại diện Ban lãnh đạo MB từng chia sẻ, việc tăng vốn điều lệ là cần thiết, có ý nghĩa quan trọng để tăng khả năng cạnh tranh và năng lực tài chính. Nguồn vốn mới giúp ngân hàng mở rộng mạng lưới, bổ sung vốn đầu tư và kinh doanh sinh lời.
Theo kế hoạch được thông qua tại phiên họp thường niên, MB năm nay có 3 đợt tăng vốn điều lệ. Ngân hàng đã triển khai 2 đợt và thời gian tới sẽ tiếp tục chào bán cổ phiếu riêng lẻ để nâng vốn lên 102.687 tỷ đồng.
Hằng Kim