Bài toán thu hẹp khoảng cách tiếp cận vốn từ góc nhìn tài chính số
Dù độ phủ tài khoản ngân hàng đạt mức cao, khả năng tiếp cận vốn chính thức của tiểu thương và người dân vùng xa vẫn đối mặt nhiều rào cản. Các nền tảng tài chính số như Tima đang góp phần giải bài toán này bằng công nghệ.
Khoảng cách giữa việc có tài khoản và tiếp cận nguồn vốn
Chiến lược tài chính toàn diện quốc gia giai đoạn mới đang chứng kiến bước chuyển dịch quan trọng từ việc nâng cao tỷ lệ người dân sở hữu tài khoản sang việc mở rộng cơ hội tiếp cận nguồn vốn tín dụng chính thức. Thực tế hiện nay cho thấy, dù phần lớn hộ kinh doanh nhỏ, tiểu thương hay người dân nông thôn đã quen thuộc với giao dịch chuyển khoản trên điện thoại thông minh, việc tiếp cận các khoản tín dụng ngân hàng khi có nhu cầu phát sinh vẫn còn khoảng cách lớn.
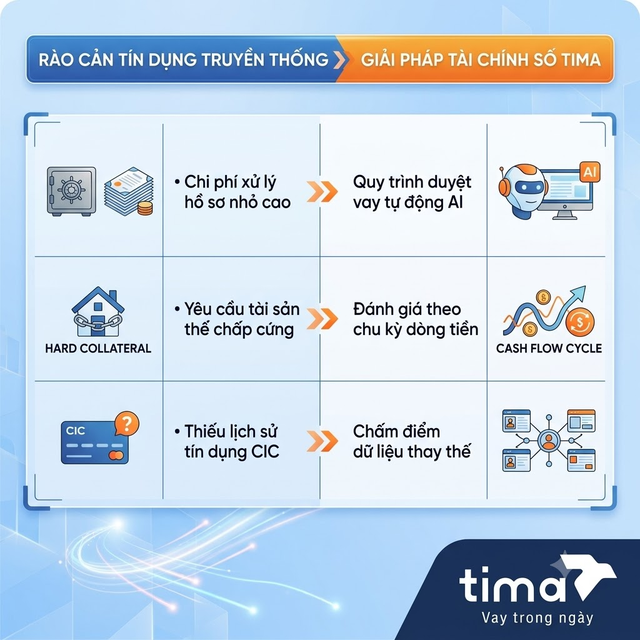
Nguyên nhân cốt lõi không xuất phát từ sự thiếu chủ động của hệ thống tài chính truyền thống, mà đến từ các bài toán tối ưu chi phí vận hành. Với các khoản vay quy mô nhỏ từ vài chục đến vài trăm triệu đồng, chi phí xử lý quy trình thẩm định, giải ngân và quản lý nợ trên từng đồng vốn tại khu vực xa trung tâm thường đắt đỏ hơn đáng kể so với các khoản vay doanh nghiệp tại đô thị.
Bên cạnh đó, sự không tương thích giữa đặc thù dòng tiền ngắn hạn, phụ thuộc mùa vụ của khu vực kinh tế phi chính thức với các tiêu chí duyệt vay truyền thống khiến nhiều đối tượng có năng lực tạo ra thu nhập thực tế vẫn khó chứng minh hồ sơ tài chính.
Chấm điểm tín dụng AI mở cánh cửa cho dữ liệu thay thế
Để thu hẹp khoảng cách tiếp cận vốn, việc thay đổi phương thức đánh giá rủi ro đóng vai trò then chốt. Thay vì phụ thuộc hoàn toàn vào tài sản thế chấp cố định hay báo cáo tài chính kiểm toán, Tima đẩy mạnh ứng dụng công nghệ trí tuệ nhân tạo (AI) và Big Data trong việc phân tích các nguồn dữ liệu thay thế.
Hệ thống thẩm định công nghệ cho phép phân tích lịch sử dòng tiền thực tế, quy mô hoạt động kinh doanh, dữ liệu hàng hóa và chu kỳ quay vòng vốn của từng hộ gia đình hay tiểu thương. Việc chấm điểm tín dụng dựa trên hành vi và dữ liệu giao dịch thực giúp nhận diện chính xác năng lực trả nợ của những khách hàng chưa từng có lịch sử tín dụng tại các tổ chức ngân hàng truyền thống.
Cách tiếp cận này giúp giảm thiểu đáng kể tình trạng bất cân xứng thông tin, mở ra cơ hội vay vốn chính thức cho các nhóm khách hàng yếu thế nhưng có hoạt động kinh doanh lành mạnh.
Tối ưu chi phí và thời gian cho nhu cầu vốn ngắn hạn
Mô hình kết nối tài chính số của Tima hướng tới việc đơn giản hóa quy trình nhưng giữ nguyên kỷ luật kiểm soát rủi ro. Nhờ áp dụng công nghệ xác thực định danh điện tử (eKYC) kết hợp với thuật toán tự động hóa, thời gian từ khi đăng ký đến khi hoàn tất giải ngân được rút ngắn xuống tính bằng giờ.
Việc tối ưu hóa quy trình trên tệp khách hàng lớn giúp giảm chi phí vận hành trên mỗi đơn vị khoản vay. Nhờ đó, người vay không phải gánh thêm các chi phí phụ trợ đắt đỏ, đồng thời giải quyết đúng lúc nhu cầu vốn cấp thiết để nhập hàng, mua vật tư nông nghiệp hay mở rộng điểm bán lẻ.
Các sản phẩm tài chính cũng được thiết kế linh hoạt về kỳ hạn và phương thức trả nợ, bám sát vào chu kỳ thu hoạch hoặc thu tiền ca bán lẻ của từng ngành nghề kinh doanh, giảm bớt áp lực tài chính định kỳ cho người vay.
Hướng tới hệ sinh thái tài chính an toàn và minh bạch
Mở rộng tiếp cận tín dụng luôn phải song hành với nhiệm vụ bảo vệ người tiêu dùng và duy trì kỷ luật tài chính. Việc công khai toàn bộ chi phí, lãi suất và các điều khoản hợp đồng bằng ngôn ngữ rõ ràng giúp người dân dễ dàng cân đối khả năng tài chính trước khi quyết định vay.
Sự phát triển của các nền tảng tài chính số uy tín không chỉ hỗ trợ dòng vốn chảy trực tiếp vào hoạt động sản xuất kinh doanh thực tế, mà còn góp phần đẩy lùi các hình thức tín dụng đen, tín dụng phi chính thức vốn tồn tại nhiều rủi ro ở các khu vực nông thôn và ven đô.
Thông qua việc kết nối hiệu quả giữa dòng vốn xã hội và nhu cầu sản xuất nhỏ lẻ, Tima đang cùng hệ sinh thái tài chính số hiện thực hóa mục tiêu tài chính toàn diện, đảm bảo không ai bị bỏ lại phía sau trong tiến trình phát triển kinh tế.
Bùi Cao Cường
Nguyễn Hà
Link nội dung: https://antt.nguoiduatin.vn/bai-toan-thu-hep-khoang-cach-tiep-can-von-tu-goc-nhin-tai-chinh-so-205260928094953153.htm