Chuyên gia: Việt Nam không nhất thiết phải trở thành “Singapore thứ hai” mà có thể tạo ra lợi thế riêng trong cuộc đua tài chính số của khu vực
Theo Tiến sĩ Nguyễn Nhật Minh, giảng viên ngành Kinh tế số tại Đại học RMIT Việt Nam, khi tài sản số và các công nghệ tài chính mới ngày càng gắn với dòng tiền và hoạt động kinh tế thực, bài toán của Việt Nam không còn chỉ nằm ở công nghệ, mà ở việc xây dựng hạ tầng đủ tin cậy, có khả năng kết nối và tạo giá trị cho doanh nghiệp và nền kinh tế.
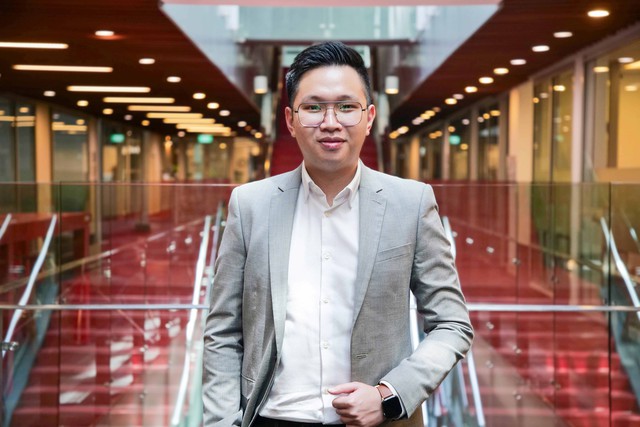
TS. Nguyễn Nhật Minh
Trong vài năm trở lại đây, blockchain, tài sản số, tiền ổn định giá (stablecoin) và các mô hình số hóa tài sản đã chuyển từ những chủ đề mang tính thử nghiệm sang một phần ngày càng rõ nét trong cuộc thảo luận về tương lai của hệ thống tài chính. Khi công nghệ bước vào hoạt động tài chính thực, câu hỏi quan trọng là liệu các tổ chức tài chính, cơ quan quản lý và doanh nghiệp có thể cùng vận hành một hệ thống mới một cách an toàn, ổn định và ở quy mô lớn hay không.
Khi tài chính số bước vào nền kinh tế thực
TS. Nguyễn Nhật Minh cho biết, trong giai đoạn đầu, các cuộc thảo luận về blockchain và tài sản số thường tập trung vào tốc độ giao dịch, khả năng mở rộng hay ưu điểm kỹ thuật của từng nền tảng. Nhưng khi tài sản số liên quan đến bảng cân đối kế toán của doanh nghiệp, dòng tiền thực và nghĩa vụ tài chính thực, những yêu cầu đối với hệ thống cũng trở nên phức tạp hơn.
Một hạ tầng có thể xử lý giao dịch rất nhanh nhưng vẫn chưa thể được xem là sẵn sàng nếu thiếu cơ chế lưu ký an toàn, xác minh danh tính, tuân thủ pháp luật, khả năng đối soát, bảo đảm quyền sở hữu, quản trị rủi ro và phương án xử lý khi có sự cố.
Đây cũng là lý do một số dự án có thể thành công trong giai đoạn thử nghiệm nhưng gặp khó khi đưa vào vận hành thực tế. Trong thử nghiệm nhỏ, các bên có thể thống nhất về cách vận hành, dữ liệu, tiêu chuẩn kỹ thuật hay cách xử lý lỗi. Khi mở rộng ra thị trường, số lượng bên tham gia tăng lên, lợi ích và trách nhiệm pháp lý khác nhau, trong khi mức độ rủi ro cũng cao hơn. Những câu hỏi quan trọng không chỉ là hệ thống có hoạt động hay không, mà còn là ai chịu trách nhiệm nếu giao dịch thất bại, ai có quyền can thiệp khi hệ thống gặp sự cố, ai xác nhận dữ liệu và ai chịu thiệt hại khi thông tin sai.
Hệ sinh thái vận hành nhịp nhàng
Để một công nghệ tài chính được áp dụng ở quy mô lớn, theo TS. Nguyễn Nhật Minh, các bên tham gia cũng cần có động lực phù hợp. Một ngân hàng có thể phải đầu tư lớn cho hệ thống mới, trong khi lợi ích lại đến chủ yếu từ phía khách hàng hoặc doanh nghiệp công nghệ. Nếu bài toán lợi ích không được xử lý, một công nghệ tốt vẫn có thể không được áp dụng ở quy mô lớn. Vì thế, tính liên thông không chỉ nằm ở công nghệ mà còn nằm ở mô hình kinh doanh và động lực tham gia của các bên.
Và theo vị chuyên gia đến từ RMIT, Việt Nam cũng không nhất thiết cần mọi ngân hàng, nền tảng thanh toán hay hệ thống blockchain sử dụng cùng một công nghệ. Điều cần thiết hơn là các hệ thống khác nhau có thể "hiểu" và làm việc với nhau. Điều đó đòi hỏi tiêu chuẩn chung về nhận diện tài sản, xác thực chủ thể, trao đổi dữ liệu, trạng thái giao dịch và các nguyên tắc pháp lý khi giao dịch đi qua nhiều hệ thống. Nếu không, nền kinh tế có thể chỉ chuyển từ những "ốc đảo dữ liệu" truyền thống sang những "ốc đảo số" mới.
Sự tương thích giữa quy tắc kỹ thuật và quy tắc pháp lý cũng ngày càng quan trọng. Một giao dịch có thể được xác nhận hoàn tất trên hệ thống công nghệ, nhưng tổ chức tài chính vẫn phải biết giao dịch đó có được pháp luật công nhận hay không, quyền sở hữu thuộc về ai, điều gì xảy ra nếu một bên mất khả năng thanh toán và cơ quan nào chịu trách nhiệm nếu phát sinh tranh chấp.
Tạo lợi thế riêng trong cuộc đua tài chính số
TS. Nguyễn Nhật Minh cho rằng, Châu Á đang nổi lên như một trong những khu vực năng động nhất thế giới về thanh toán số, tài sản số và hạ tầng tài chính mới. Trong bức tranh tài chính số của khu vực, Việt Nam không nhất thiết phải cố trở thành một bản sao của Singapore hay Hong Kong (Trung Quốc). Hai trung tâm này có lợi thế mạnh về tài chính quốc tế, thị trường vốn và mạng lưới định chế. Thay vào đó, Việt Nam có thể tạo ra lợi thế riêng bằng cách trở thành nơi kiểm chứng khả năng ứng dụng của hạ tầng tài chính số trong nền kinh tế thực.
Ông chỉ ra Việt Nam có hai đặc điểm đáng chú ý. Thứ nhất, mức độ tham gia vào tài sản số của người dùng rất cao. Việt Nam nằm trong top 20 quốc gia dẫn đầu về Chỉ số Chấp nhận tài sản mã hóa toàn cầu năm 2026 của Chainalysis. Thứ hai, Việt Nam đồng thời là một nền kinh tế sản xuất và thương mại có độ mở lớn, với tổng kim ngạch thương mại hàng hóa khoảng 930 tỉ đô la Mỹ trong năm 2025.
Sự kết hợp này tạo ra một lợi thế mà không phải thị trường nào cũng có: một cộng đồng người dùng số năng động đi cùng với một nền kinh tế thực có quy mô sản xuất, xuất khẩu và chuỗi cung ứng lớn.
Điều này cũng gợi mở một hướng định vị khác cho Việt Nam. Singapore có thể tiếp tục đóng vai trò phát triển những cấu trúc tài chính tinh vi. Việt Nam có thể đóng vai trò chứng minh những cấu trúc đó tạo ra giá trị như thế nào khi đi vào một nền kinh tế mới nổi lớn, có mức độ số hóa cao và gắn sâu với thương mại quốc tế. Đây là một sự khác biệt có ý nghĩa chiến lược. Trong kinh tế số, lợi thế cạnh tranh không nhất thiết thuộc về quốc gia tạo ra mọi công nghệ nền tảng mà còn có thể đến từ nơi có khả năng biến công nghệ thành mô hình ứng dụng, quy trình kinh doanh và giải pháp có thể nhân rộng.
Nếu Việt Nam làm được điều này, chúng ta có thể chuyển từ vị thế chủ yếu là người tiếp nhận công nghệ và tài sản số sang một vị thế cao hơn trong chuỗi giá trị: tạo ra các trường hợp ứng dụng, kiến thức triển khai, mô hình kinh doanh và giải pháp có khả năng mở rộng ra thị trường Đông Nam Á.
Quan trọng hơn, đây cũng là cách Việt Nam tránh rơi vào cuộc cạnh tranh mà lợi thế đã thuộc về các trung tâm tài chính lớn. Thay vì đặt câu hỏi "Việt Nam có thể trở thành Singapore thứ hai hay không?", chúng ta nên đặt câu hỏi: "Đâu là những vấn đề kinh tế mà Việt Nam có đủ quy mô, nhu cầu và năng lực để giải quyết tốt hơn các thị trường khác?".
Trong tài chính số, câu trả lời có thể nằm ở sự giao thoa giữa công nghệ, sản xuất, thương mại và một thị trường số đang phát triển nhanh.
"Vì vậy, vị trí đáng hướng tới của Việt Nam trong bản đồ tài chính số châu Á không chỉ là một thị trường đông người dùng. Việt Nam nên trở thành nơi biến hạ tầng tài chính số thành giá trị thực cho doanh nghiệp và nền kinh tế. Nếu làm được điều đó, Việt Nam không chỉ tham gia vào tương lai tài chính của khu vực mà còn có thể góp phần định hình cách tương lai đó được triển khai" - TS. Nguyễn Nhật Minh nói.
Ngọc Thảo (ghi)
Nguyễn Đức Hải