"Doanh nghiệp một người" không bắt buộc phải có Chủ tịch, Kế toán trưởng
Dự án Luật Phát triển DNNVV đã bổ sung cơ chế quản trị tối giản đối với "doanh nghiệp một người" là công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ sở hữu, đáp ứng quy mô doanh nghiệp siêu nhỏ.
Chiều 17/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội nghe tờ trình và Báo cáo thẩm tra về dự án Luật Phát triển doanh nghiệp nhỏ và vừa (DNNVV).
Bổ sung nhiều chính sách hỗ trợ cho doanh nghiệp nhỏ và vừa
Trình bày báo cáo tóm tắt về dự án Luật, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, sau gần 10 năm triển khai thực hiện, Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 đã tạo cơ sở pháp lý quan trọng cho việc hình thành và triển khai hệ thống chính sách hỗ trợ khu vực DNNVV, góp phần cải thiện môi trường đầu tư, kinh doanh và thúc đẩy phát triển kinh tế tư nhân.
Tuy nhiên, thực tiễn thi hành cho thấy, một số cơ chế, chính sách chưa phát huy được hiệu quả hoặc chưa theo kịp với nhu cầu của DNNVV; phương thức hỗ trợ DNNVV còn bất cập, chưa xuất phát từ nhu cầu của doanh nghiệp; cơ chế giám sát, đánh giá hoạt động hỗ trợ DNNVV chưa đồng bộ; hệ sinh thái hỗ trợ DNNVV còn phân tán.
Trong bối cảnh yêu cầu thể chế hóa đầy đủ các chủ trương mới của Đảng, Bộ Chính trị về phát triển kinh tế tư nhân, khoa học, công nghệ và đổi mới sáng tạo và đổi mới công tác xây dựng, thi hành pháp luật, việc xây dựng Luật Phát triển DNNVV là cần thiết nhằm hướng tới mục tiêu tăng trưởng 2 con số trong thời gian tới.
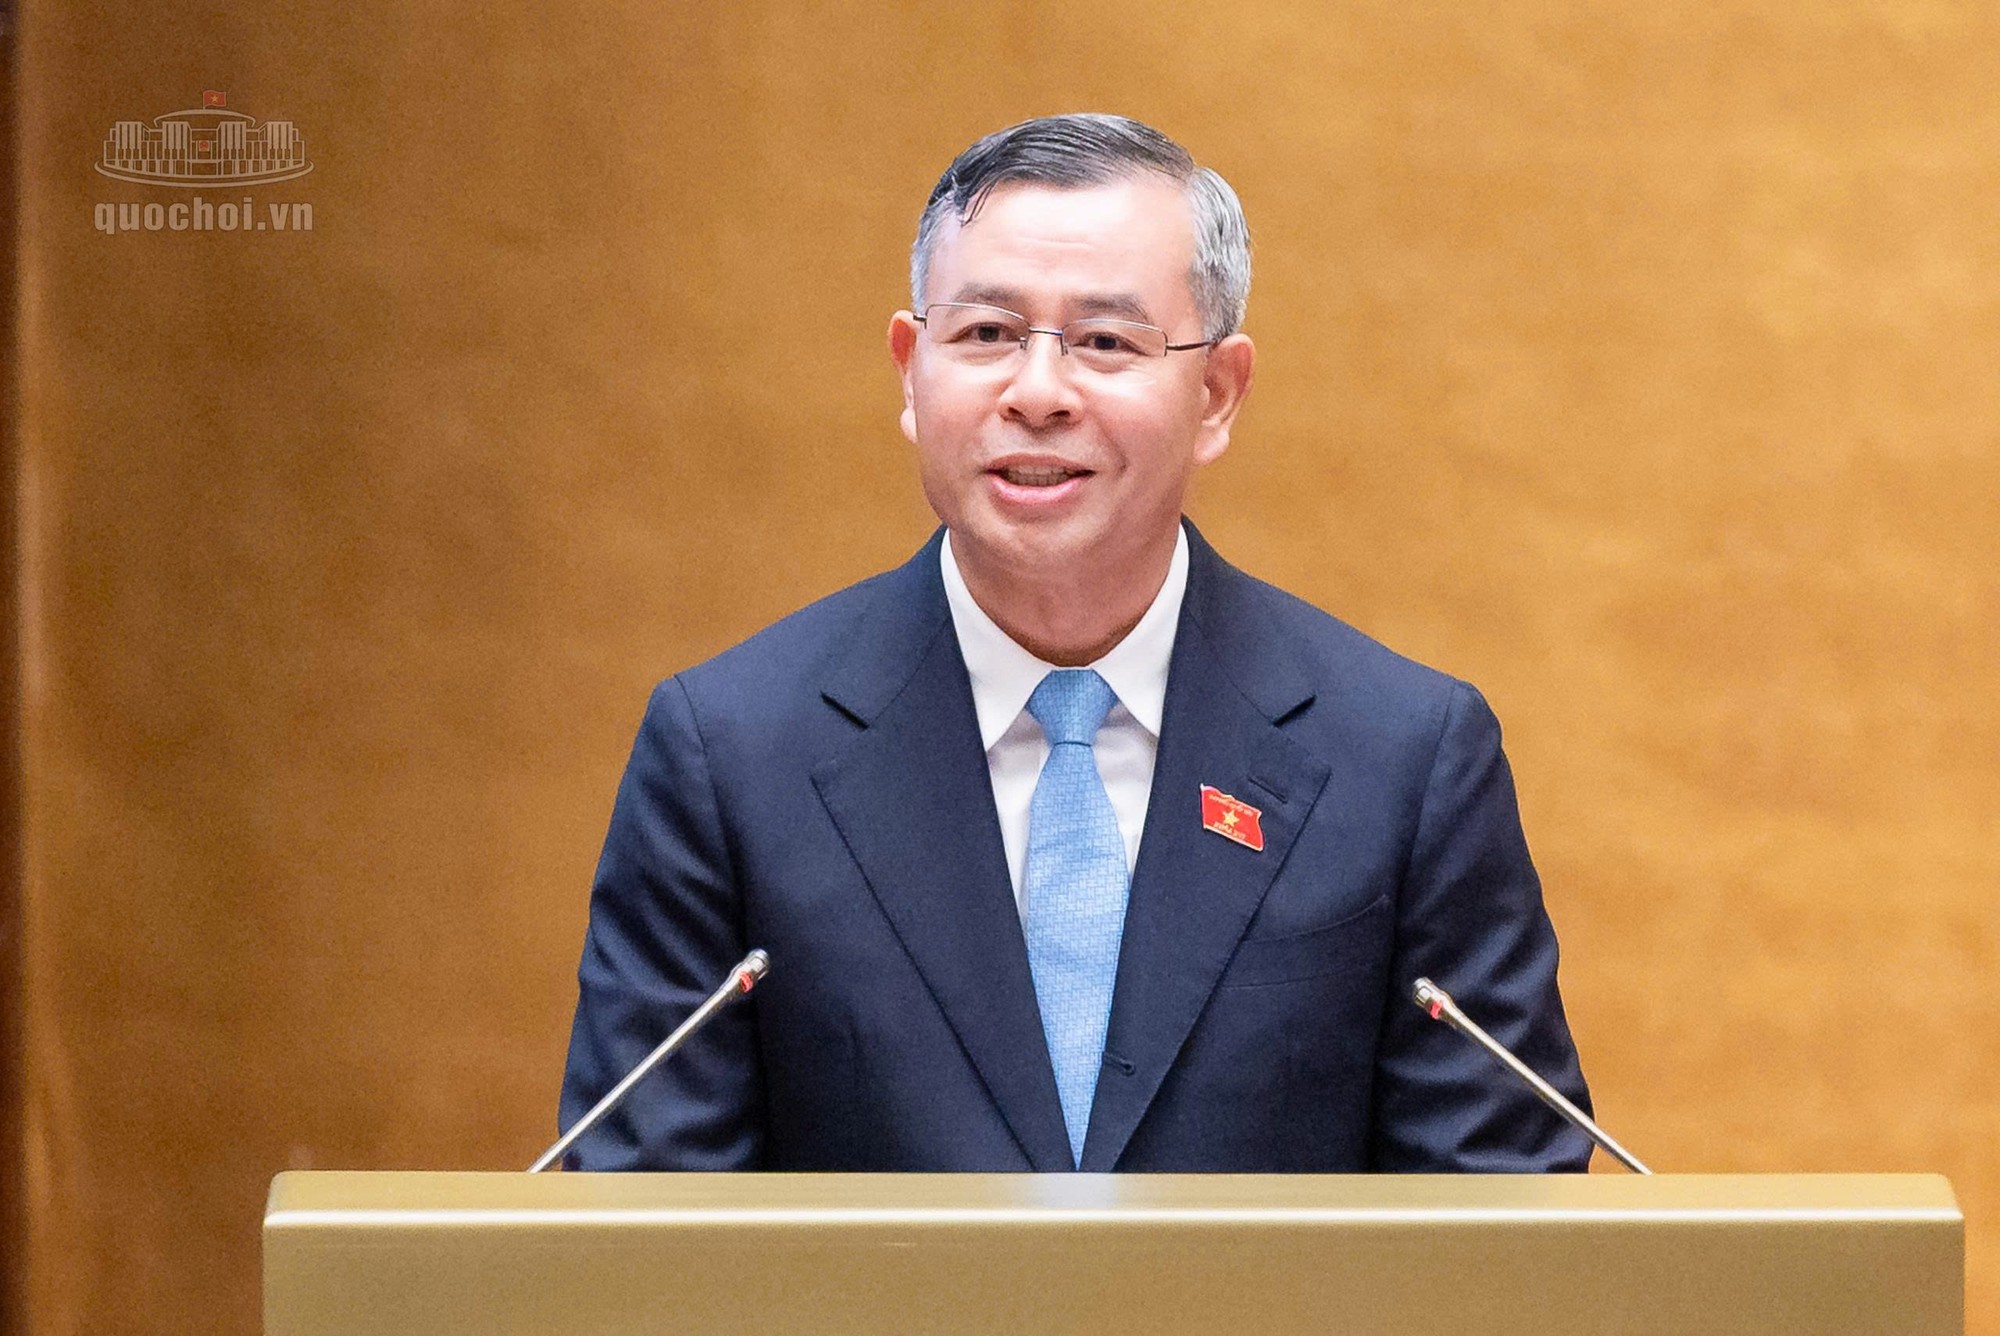
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày tờ trình (Ảnh: Media Quốc hội).
Về nội dung cụ thể, Bộ trưởng cho biết, dự án Luật sửa đổi tiêu chí xác định DNNVV theo hướng không quy định về số lao động tham gia bảo hiểm xã hội, thay vào đó quy định số lao động bình quân năm.
Đồng thời nâng mức trần xác định đối với các tiêu chí về lao động (không quá 300 người), tổng doanh thu (không quá 400 tỷ đồng) và tổng nguồn vốn (không quá 150 tỷ đồng) phù hợp với bản chất của DNNVV, dễ áp dụng, có khả năng đối chiếu dựa trên cơ sở dữ liệu về đăng ký doanh nghiệp, thuế, bảo hiểm và phù hợp với thông lệ quốc tế, biến động giá thị trường.
Dự thảo bổ sung quy định nâng ngưỡng doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản lên 10 tỷ đồng/năm đối với doanh nghiệp và cá nhân cư trú, nhằm tháo gỡ vướng mắc trong tuân thủ thủ tục hành chính về thuế.
Dự thảo Luật cho phép địa phương sử dụng ngân sách địa phương để hỗ trợ đầu tư hạ tầng khu công nghiệp, cụm công nghiệp, cơ sở ươm tạo cho DNNVV thuê lại; quy định trách nhiệm dành một phần diện tích đất đã đầu tư hạ tầng cho DNNVV thuê, thuê lại; hỗ trợ giảm tiền thuê lại đất cho DNNVV; đồng thời hỗ trợ DNNVV thuê nhà, đất là tài sản công chưa sử dụng hoặc sử dụng chưa hiệu quả.
Đặc biệt bổ sung quy định về hình thức cấp voucher cho DNNVV để thanh toán phần kinh phí hỗ trợ giảm tiền thuê đất bên cạnh hình thức nhà nước hoàn trả cho chủ đầu tư đã được quy định.
Dự thảo Luật thiết kế cơ chế hỗ trợ đặc thù cho các nhóm doanh nghiệp còn gặp nhiều bất lợi trong tiếp cận nguồn lực, thị trường và dịch vụ hỗ trợ.
Về chính sách phát triển trọng tâm, Bộ trưởng cho biết, dự án Luật sửa đổi, bổ sung chính sách hỗ trợ DNNVV chuyển đổi từ hộ kinh doanh theo hướng kế thừa quy định hiện hành và bổ sung các cơ chế hỗ trợ nhằm giảm chi phí gia nhập thị trường, chi phí tuân thủ sau chuyển đổi, gồm: rút ngắn thời gian đăng ký doanh nghiệp; miễn một số phí, lệ phí ban đầu; áp dụng cơ chế thuế, kế toán, biểu mẫu, báo cáo tối giản; hướng dẫn, cảnh báo tuân thủ; hỗ trợ nền tảng số, phần mềm, dịch vụ kế toán và cơ chế bảo hiểm xã hội linh hoạt.
Đồng thời, quy định trách nhiệm đối với các khoản nợ phát sinh trước chuyển đổi nhằm bảo đảm quyền, lợi ích hợp pháp của chủ nợ và các bên liên quan.
Đặc biệt, bổ sung cơ chế quản trị tối giản đối với "doanh nghiệp một người" là công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ sở hữu, đáp ứng quy mô doanh nghiệp siêu nhỏ. Theo đó không bắt buộc có Chủ tịch công ty, kế toán trưởng, được tổ chức công tác kế toán phù hợp và áp dụng phương pháp tính thuế đơn giản, qua đó giảm gánh nặng chi phí sau chuyển đổi.
Yêu cầu xác định lại các tiêu chí xác định doanh nghiệp nhỏ và vừa
Trình bày thẩm tra dự án Luật, ông Phan Văn Mãi - Chủ nhiệm Ủy ban Kinh tế và Tài chính cho biết, Ủy ban cơ bản nhất trí với các nguyên tắc hỗ trợ DNNVV tại dự thảo Luật.
Tuy nhiên, Ủy ban đánh giá các tiêu chí xác định DNNVV tại dự thảo Luật chưa thật sự hợp lý và khó áp dụng trong thực tiễn.
Theo cơ quan thẩm tra, cả 3 tiêu chí làm căn cứ để xác định DNNVV cơ bản biến động, thay đổi hằng năm. Việc xác định được 3 tiêu chí này cơ bản phải chờ doanh nghiệp có báo cáo tài chính năm trước, dẫn đến nhiều trường hợp sẽ rất khó khăn trong việc xác định, hỗ trợ doanh nghiệp thuộc diện DNNVV; khó khăn trong việc thực hiện các chính sách hỗ trợ trung hạn, dài hạn 3 - 5 năm đối với các trường hợp doanh nghiệp có năm thuộc tiêu chí DNNVV, có năm không thuộc tiêu chí DNNVV.
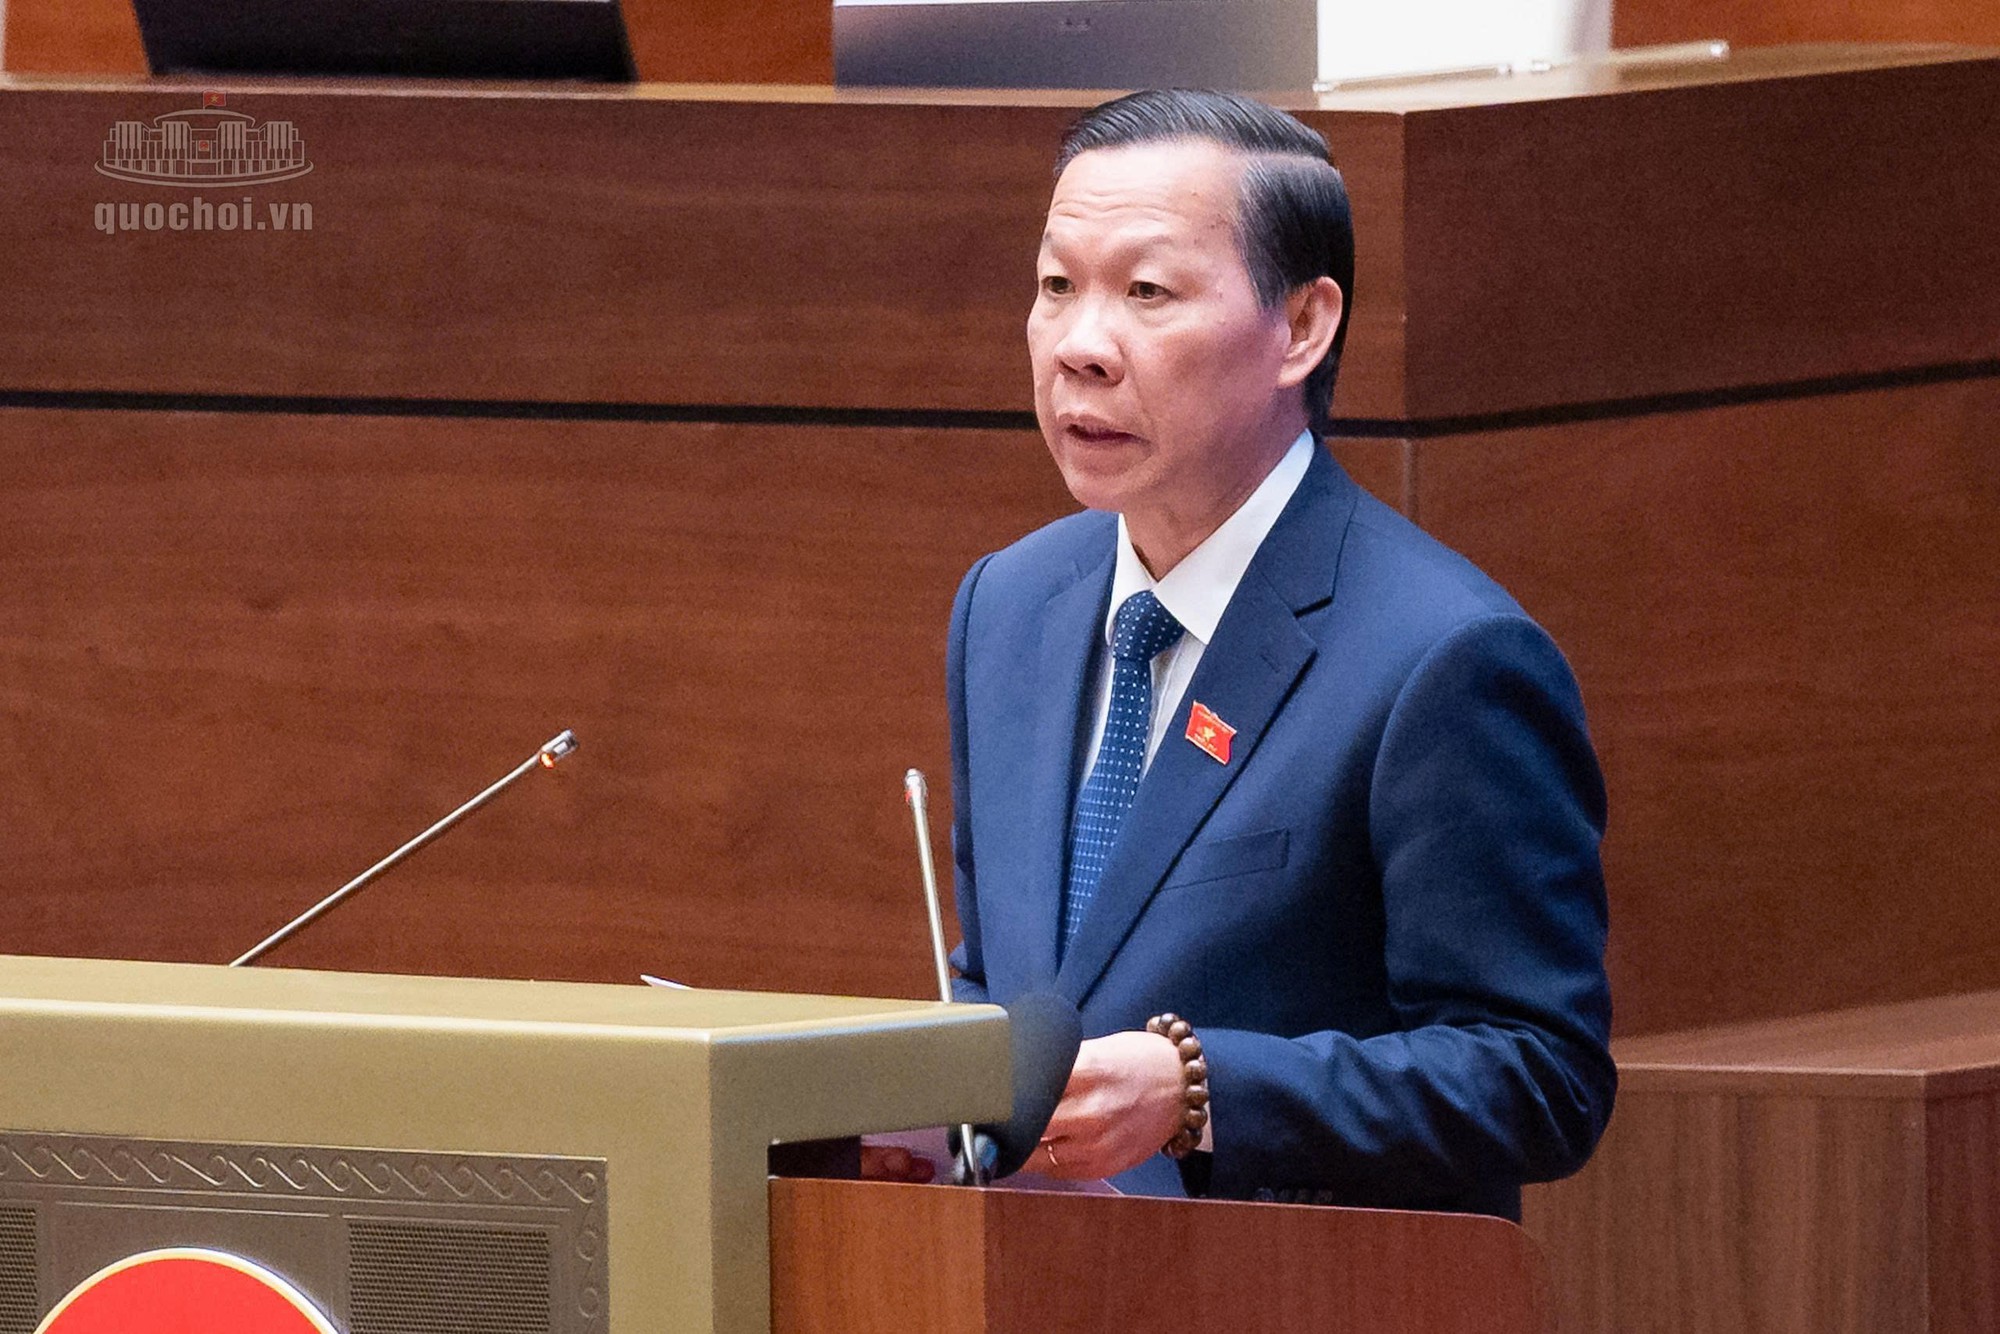
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi (Ảnh: Media Quốc hội).
Đề nghị Cơ quan chủ trì soạn thảo nghiên cứu xác định tiêu chí phù hợp với đặc điểm, tính chất hoạt động của từng nhóm doanh nghiệp; xác định thông tin, số liệu trong 2-3 năm liền kề; làm rõ tác động đến phạm vi thụ hưởng và nguồn lực, tránh lợi dụng chính sách.
Về chính sách thuế, Ủy ban cơ bản tán thành việc có các chính sách ưu đãi, miễn, giảm thuế cho DNNVV. Tuy nhiên, các quy định về thuế tại nhiều điều, khoản của dự thảo Luật còn trùng lặp hoặc chưa thống nhất với Luật Thuế thu nhập doanh nghiệp, Nghị quyết số 198/2025/QH15.
Cơ quan thẩm tra đề nghị không quy định ưu đãi cụ thể về thuế thu nhập doanh nghiệp tại dự thảo Luật, đồng thời, đề nghị tiếp tục rà soát vướng mắc về kê khai thuế, kế toán, hóa đơn để giảm chi phí tuân thủ cho doanh nghiệp. Đa số ý kiến đề nghị bảo đảm DNNVV đáp ứng cùng điều kiện về ngành, nghề, lĩnh vực, địa bàn được hưởng mức ưu đãi không thấp hơn doanh nghiệp khác; nghiên cứu sửa đổi Luật Thuế thu nhập doanh nghiệp để DNNVV được miễn thuế 2-3 năm từ năm đầu tiên phát sinh thu nhập chịu thuế.
Hà Thị Lưu Luyến
Link nội dung: https://antt.nguoiduatin.vn/doanh-nghiep-mot-nguoi-khong-bat-buoc-phai-co-chu-tich-ke-toan-truong-205261017182023068.htm