VIB 30 năm: Từ số hóa giao dịch đến cá nhân hóa trải nghiệm ngân hàng
Trong bảy năm từ 2017 đến 2023, số lượng giao dịch qua kênh số của VIB tăng 60 lần. Hai năm tiếp theo, quy mô giao dịch tiếp tục tăng gần gấp đôi; đến năm 2025, 97% giao dịch của khách hàng cá nhân được thực hiện qua kênh số.
Trong bảy năm từ 2017 đến 2023, số lượng giao dịch qua kênh số của VIB tăng 60 lần. Hai năm tiếp theo, quy mô giao dịch tiếp tục tăng gần gấp đôi; đến năm 2025, 97% giao dịch của khách hàng cá nhân được thực hiện qua kênh số. Nhưng với VIB, đích đến của công nghệ không chỉ là đưa nhiều giao dịch hơn lên môi trường số. Đó là kiến tạo một ngân hàng có thể phục vụ hàng triệu người trên cùng một nền tảng, đồng thời ngày càng thấu hiểu và phù hợp với từng người.
Ngày 18/9/1996, VIB bắt đầu hành trình với khát vọng xây dựng một ngân hàng hiện đại, chuyên nghiệp và lấy khách hàng làm trọng tâm. Ba thập kỷ sau, tinh thần ấy được tiếp nối bằng đầu tư dài hạn cho công nghệ, dữ liệu và con người. Trong giai đoạn 2017–2025, tổng tài sản của VIB tăng bình quân 21% mỗi năm, nhanh gần gấp 1,8 lần toàn ngành; tín dụng bán lẻ tăng 23% mỗi năm, cao hơn 1,6 lần thị trường; lợi nhuận duy trì tốc độ tăng trưởng bình quân 26% mỗi năm. Tăng trưởng tạo thêm nguồn lực cho đổi mới; công nghệ giúp ngân hàng phục vụ nhiều khách hàng hơn với hiệu quả cao hơn.
Qua từng giai đoạn, công nghệ tại VIB đã dịch chuyển từ số hóa giao dịch đến hiện đại hóa nền tảng, kết nối dữ liệu và ứng dụng AI. Mỗi bước tiến đều hướng đến thay đổi khách hàng có thể cảm nhận: ít thao tác hơn, thời gian chờ ngắn hơn, quyền lựa chọn lớn hơn và giải pháp phù hợp hơn với bối cảnh của mình.

Một dấu mốc nổi bật xuất hiện vào năm 2017, khi lượng tải MyVIB tăng 104%, số khách hàng sử dụng thường xuyên tăng 87% và 20% khách hàng cá nhân mới lựa chọn mở tài khoản trực tuyến. Cùng năm, The Asset vinh danh VIB là “Ngân hàng số của năm” và MyVIB là “Ứng dụng ngân hàng di động có trải nghiệm khách hàng tốt nhất Việt Nam”.
Điểm đáng chú ý của giai đoạn này không chỉ là việc đưa những giao dịch quen thuộc lên điện thoại. Với MyVIB Social Keyboard, khách hàng có thể chuyển tiền và thực hiện một số thao tác ngân hàng ngay trong khi trò chuyện trên mạng xã hội, không cần rời cuộc hội thoại để mở ứng dụng khác. Giải pháp được IDG trao giải “Ngân hàng có sản phẩm và dịch vụ sáng tạo độc đáo năm 2017”.
Đằng sau tính năng ấy là một cách nhìn mới về ngân hàng số: thay vì chờ khách hàng tìm đến, dịch vụ tài chính có thể xuất hiện ngay tại điểm nhu cầu phát sinh. Số hóa không chỉ tạo thêm một kênh giao dịch mà còn rút ngắn khoảng cách giữa nhu cầu và hành động.

Khi số lượng người dùng và giao dịch tăng nhanh, trải nghiệm phía trước chỉ có thể phát triển bền vững nếu nền tảng phía sau đủ linh hoạt, an toàn và có khả năng mở rộng. Từ năm 2021, VIB trở thành một trong những ngân hàng đầu tiên tại Việt Nam triển khai chiến lược điện toán đa đám mây. Mô hình này giúp ngân hàng chủ động bổ sung năng lực xử lý theo nhu cầu, rút ngắn thời gian cấp phát tài nguyên và cải tiến ứng dụng thường xuyên hơn mà hạn chế ảnh hưởng đến hoạt động chung.
Năm 2022, MyVIB 2.0 xác lập hai Kỷ lục Việt Nam: ứng dụng ngân hàng số đầu tiên tại Việt Nam cung cấp trải nghiệm thực tế tăng cường và ứng dụng ngân hàng di động đầu tiên tại Việt Nam được xây dựng theo kiến trúc cloud-native. Sau sáu tháng ra mắt, ứng dụng đạt mốc một triệu người dùng, công nghệ mới đã được chuyển hóa thành một trải nghiệm dễ tiếp cận, ổn định và được khách hàng đón nhận.
Năm 2026, VIB hoàn thiện hệ sinh thái ứng dụng số, thiết kế trải nghiệm phù hợp với nhu cầu và hành trình riêng của từng nhóm khách hàng: MyVIB phục vụ khách hàng hiện hữu với hệ tiện ích ngân hàng toàn diện; Max – ngân hàng số thế hệ mới của VIB – đồng hành cùng khách hàng trẻ và những người đang bắt đầu tiếp cận các dịch vụ tài chính; VIB Business hỗ trợ nhu cầu quản lý tài chính và vận hành kinh doanh; trong khi VIB Corp cung cấp các giải pháp chuyên sâu dành cho khách hàng doanh nghiệp.
Theo đó, mỗi nền tảng đều có hệ giải pháp được thiết kế và xây dựng phù hợp cho từng chân dung khách hàng với ưu đãi và trải nghiệm riêng biệt. Đặc biệt, Max được thiết kế chuyên biệt cho khách hàng trẻ tuổi, năng động, với những giải pháp nổi bật và rất mới trên thị trường: thẻ tín dụng subscription đầu tiên – Max Card; hệ sinh thái ưu đãi dành cho nhóm chủ thẻ - Group Card hay hệ ưu đãi 360 độ dành riêng cho mỗi chủ thẻ; Ngân hàng cho con với gói giải pháp đầu tiên cho trẻ từ 6 tuổi; Vay nhanh giải ngân trong vòng 15 phút với Ví tài chính.
Từ lớp ứng dụng khách hàng trực tiếp sử dụng, VIB tiếp tục đổi mới các hệ thống trung tâm. Năm 2024, ngân hàng công bố triển khai dự án hiện đại hóa Core Banking Temenos R23 trên nền tảng public cloud kết hợp với private cloud của VIB. Đây là lớp hệ thống xử lý những hoạt động thiết yếu như tài khoản, tiền gửi, khoản vay và giao dịch. Dự án tạo nền tảng để VIB phục vụ khối lượng giao dịch lớn hơn, kết nối trải nghiệm giữa các kênh và rút ngắn thời gian đưa sản phẩm mới ra thị trường.
Năng lực công nghệ được đầu tư đồng thời với năng lực bảo vệ khách hàng. Giám sát 24/7, xác thực sinh trắc học, nhận diện khuôn mặt và phân tích giao dịch theo thời gian thực giúp các lớp phòng vệ thích ứng trước những hình thức gian lận liên tục thay đổi. Năm 2026, VIB nhận hai bằng khen của Bộ trưởng Bộ Công an cho thành tích trong triển khai Đề án 06 và phòng, chống tội phạm sử dụng công nghệ cao. Với VIB, tốc độ không tách rời an toàn: trải nghiệm nhanh chỉ có giá trị khi dữ liệu, danh tính và tài sản của khách hàng được bảo vệ.
Ông Eric Yeo, Tổng Giám đốc AWS Việt Nam nhận định: "Ngành tài chính Việt Nam đang tiên phong trong việc ứng dụng các công nghệ đổi mới, mang lại giá trị thiết thực cho hàng triệu khách hàng. Việc hiện đại hóa hệ thống ngân hàng lõi trên điện toán đám mây AWS là một trong những bước tiến quan trọng trong quá trình VIB xây dựng một nền tảng vững chắc để mở rộng năng lực đổi mới sáng tạo và phục vụ khách hàng trên quy mô lớn."

Ngay từ năm 2022, hơn 40% khách hàng mới của VIB đến qua các kênh số. Khi một khách hàng có thể bắt đầu nhu cầu trên ứng dụng, tiếp tục qua tổng đài và hoàn tất tại điểm giao dịch, trải nghiệm chỉ thực sự liền mạch nếu thông tin về sản phẩm, giao dịch và các lần tương tác được kết nối quanh cùng một khách hàng.
Đó là nền tảng cho bước chuyển từ số hóa giao dịch sang số hóa trải nghiệm. Năm 2025, MyVIB được Tạp chí International Finance vinh danh là “Ứng dụng AI đột phá nhất trong Ngân hàng Số”. Trợ lý GenAI ViePro mở thêm một phương thức tương tác tự nhiên giữa khách hàng và ngân hàng.
Tuy nhiên, cá nhân hóa không chỉ là giao diện hội thoại hay khả năng tự chọn quyền lợi. Ở lớp đầu tiên, khách hàng chủ động cấu hình sản phẩm. Ở lớp tiếp theo, dữ liệu hợp nhất giúp ngân hàng hiểu bối cảnh để cung cấp gợi ý phù hợp tại đúng thời điểm. Xa hơn, AI Agent có thể hỗ trợ xử lý một chuỗi tác vụ xuyên suốt, dưới cơ chế quản trị rủi ro và giám sát của con người.
VIB đang tiếp tục củng cố nền tảng quản trị quan hệ khách hàng, dữ liệu khách hàng hợp nhất và kết nối giữa hệ thống lõi, sản phẩm, giao dịch cùng các điểm chạm. Một góc nhìn đầy đủ và cập nhật hơn giúp ngân hàng chuyển từ phản hồi từng yêu cầu sang hỗ trợ theo hành trình: nhận biết nhu cầu sớm hơn và duy trì trải nghiệm nhất quán giữa các kênh.
AI trong ngân hàng không thể chỉ được đo bằng mức độ thông minh của mô hình mà còn bằng tính minh bạch, quyền riêng tư, khả năng kiểm soát và kết quả thực tế. Cá nhân hóa có trách nhiệm vì thế cần dữ liệu đúng, công nghệ phù hợp, quy trình chặt chẽ và con người chịu trách nhiệm ở những quyết định quan trọng.

Giá trị của nền tảng công nghệ được thể hiện rõ nhất trong những nhu cầu tài chính hằng ngày. Thay vì buộc khách hàng thích nghi với một cấu trúc sản phẩm cố định, VIB đưa thêm quyền lựa chọn vào thẻ, dòng tiền và khoản vay — để giải pháp có thể phù hợp hơn với phong cách sống, kế hoạch và khả năng tài chính của từng người.
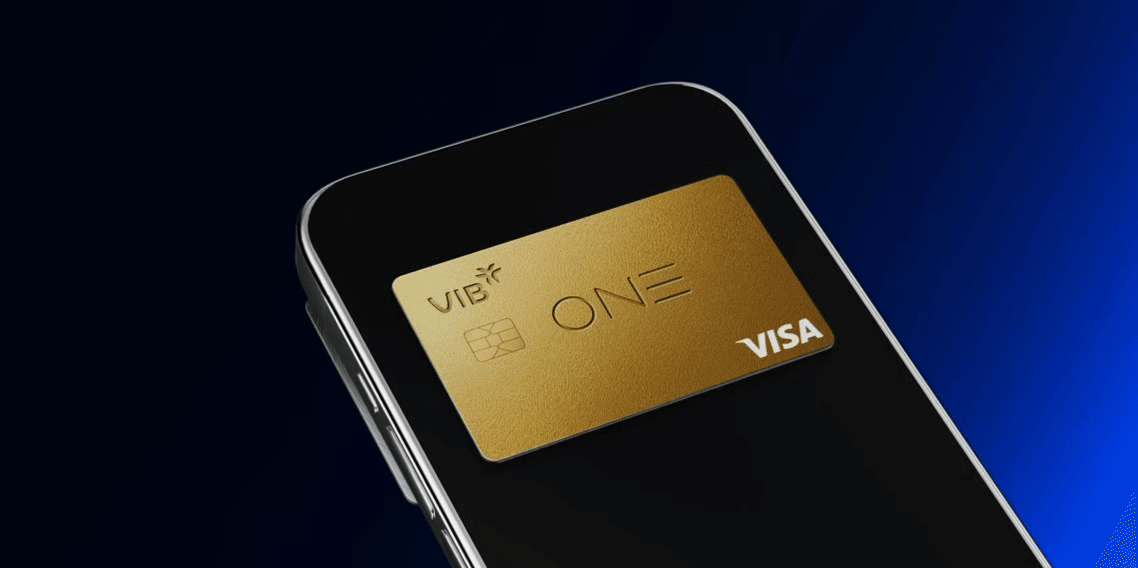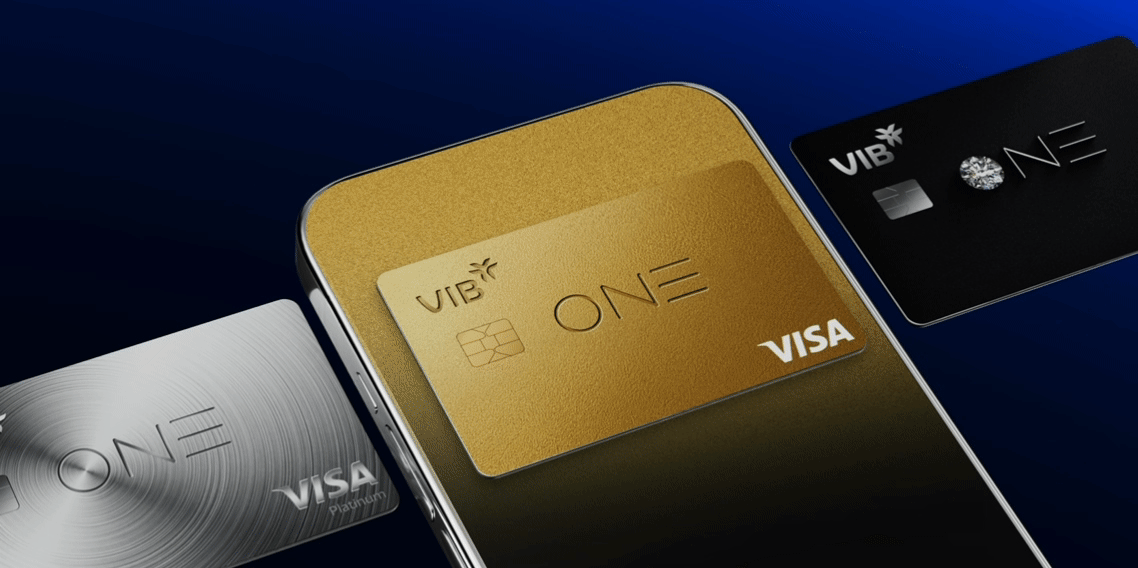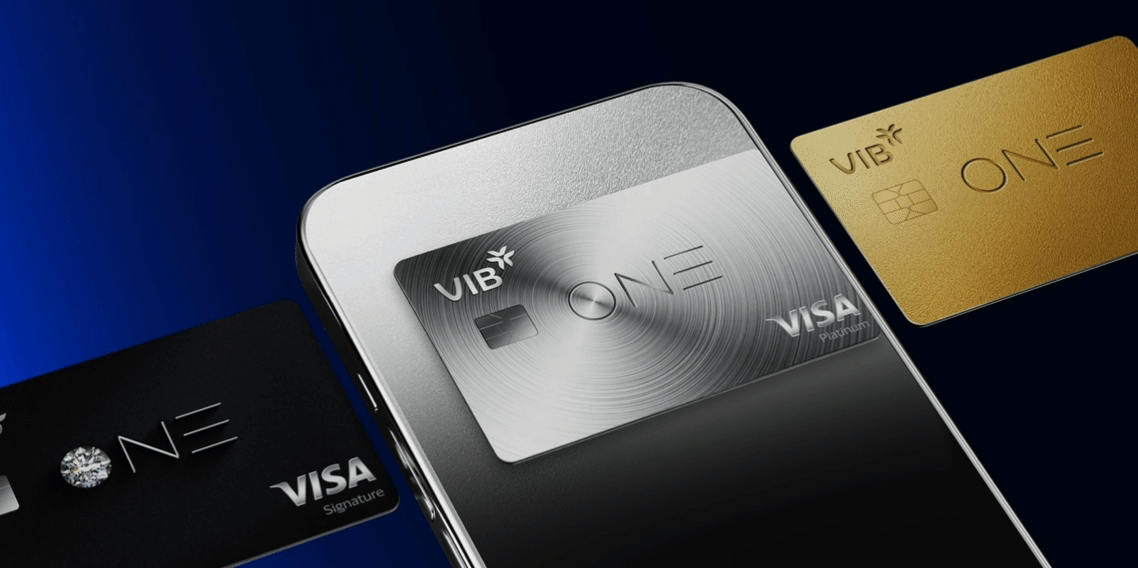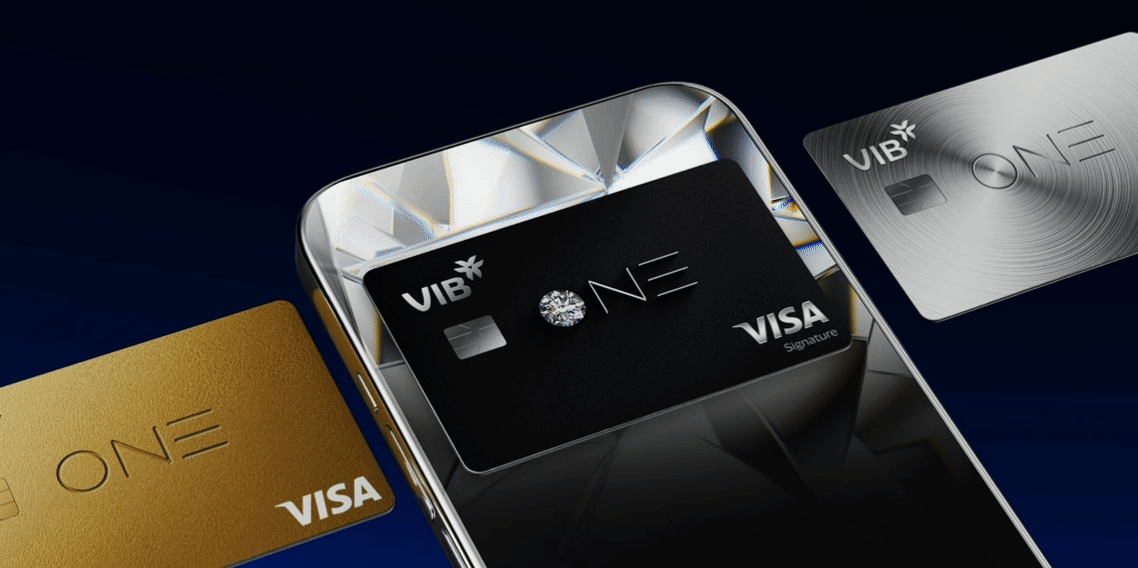
Trên thị trường thẻ, VIB cho phép khách hàng lựa chọn từ tính năng, nhóm chi tiêu, diện mạo đến hạng quyền lợi. Công nghệ giúp những lựa chọn này được vận hành ở quy mô lớn, để chiếc thẻ có thể thay đổi theo nhu cầu của người sử dụng.
Với dòng tiền, tài khoản Siêu Lợi Suất giúp số dư thanh toán có thể sinh lời theo ngày và vẫn sẵn sàng sử dụng; Hi-Depo và iDepo hỗ trợ tối ưu các khoản tích lũy theo kế hoạch. Sự phức tạp được đưa về phía sau để khách hàng có một trải nghiệm đơn giản hơn.
Với vay mua nhà, cơ sở dữ liệu hơn 800.000 căn hộ và khả năng định giá tự động trong vài phút giúp rút ngắn một trong những khâu mất nhiều thời gian của hành trình. Với hồ sơ đáp ứng điều kiện, thời gian phê duyệt có thể giảm xuống khoảng 4–8 giờ. Trong quá trình vay, khách hàng có thể lựa chọn cấu trúc trả nợ theo dòng tiền, như trả gốc từ 1 triệu đồng mỗi tháng trong những năm đầu trên mỗi 1 tỷ đồng tiền vay hoặc cố định lãi suất lên đến 5 năm.
VIB Up tiếp tục mở rộng trải nghiệm từ từng sản phẩm sang mối quan hệ lâu dài. Một chiếc thẻ hoặc khoản tiền gửi hay tiền vay có thể là điểm khởi đầu; quyền lợi được mở rộng theo hạng thành viên và mức độ đồng hành với ngân hàng. Điểm chung của các trải nghiệm không nằm ở số lượng công nghệ được sử dụng mà ở quyền chủ động được trao cho khách hàng.

Sau 30 năm, hành trình công nghệ của VIB có thể được nhìn qua ba chuyển dịch: từ đưa giao dịch lên kênh số đến xây nền tảng có khả năng mở rộng; từ các hệ thống tách rời đến kết nối dữ liệu quanh khách hàng; từ một sản phẩm giống nhau cho số đông đến trải nghiệm có thể thích ứng với lựa chọn, bối cảnh và hành trình của từng người. Những chuyển dịch ấy góp phần tạo nên các tiêu chuẩn mới về tốc độ cải tiến, quyền chủ động và khả năng hiểu khách hàng ở quy mô lớn.
Hiệu quả của đầu tư và đổi mới được chuyển hóa thành nguồn lực cho tăng trưởng và đóng góp xã hội. Trong năm năm liên tiếp từ 2021 đến 2025, VIB được bình chọn trong Top 50 Công ty Kinh doanh hiệu quả nhất Việt Nam. Riêng năm 2025, ngân hàng thực nộp 2.700 tỷ đồng vào ngân sách nhà nước.
Năm 2026 là năm VIB chuyển tiếp sang một chu kỳ tăng trưởng mới. Từ năm 2027, VIB 3.0 bước vào giai đoạn phát triển chính thức trên nền tảng đã được tích lũy: năng lực phục vụ hàng triệu khách hàng, dữ liệu ngày càng được kết nối và AI được ứng dụng có trách nhiệm.
Trong giai đoạn tiếp theo, công nghệ tốt nhất có thể là công nghệ khách hàng ít phải nhìn thấy nhất. Sự phức tạp lùi về phía sau; phía trước là một ngân hàng nhanh hơn, an toàn hơn, thấu hiểu hơn và trao nhiều quyền chủ động hơn cho mỗi người.
Từ một bước tiến trong công nghệ đến một trải nghiệm tốt hơn cho khách hàng; từ tăng trưởng của ngân hàng đến nguồn lực đóng góp cho đất nước — giá trị của sáng tạo được nối dài trên mỗi chặng đường phát triển.
Bài viết: Kim Ngân
Thiết kế : Hương Xuân
Nguyễn Đức Hải
Link nội dung: https://antt.nguoiduatin.vn/vib-30-nam-tu-so-hoa-giao-dich-den-ca-nhan-hoa-trai-nghiem-ngan-hang-205260916063709615.htm