Tiền chờ cơ hội cũng sinh lời: ACB nói về khoảng “nghỉ” của dòng tiền
01 tỷ đồng của chủ doanh nghiệp đang chờ nhập lô hàng tiếp theo, hay một khoản tích lũy chưa đủ dài để đưa vào kế hoạch đầu tư 3–5 năm. Tiền "đang chờ" nên để đâu để vẫn sinh lời mà không làm đảo lộn kế hoạch sử dụng vốn?
5 hình thức, 5 vai trò khác nhau của dòng tiền
Thị trường có nhiều công cụ cho những mục tiêu khác nhau: Tiết kiệm, chứng chỉ tiền gửi, trái phiếu, chứng chỉ quỹ hay cổ phiếu đều liên quan đến việc sử dụng dòng tiền để tạo thêm giá trị, nhưng khác nhau đáng kể về bản chất, thời gian nắm giữ, khả năng biến động và rủi ro.
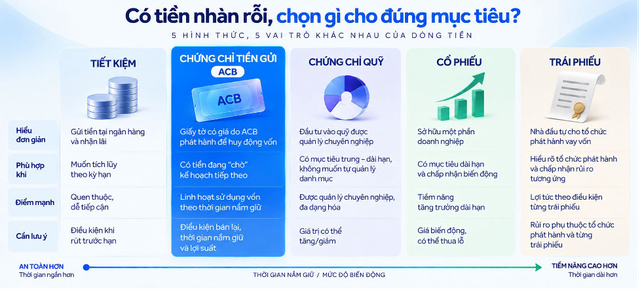
Thời gian gần đây, chứng chỉ tiền gửi có phần được ưa chuộng hơn. So với tiền gửi tiết kiệm thông thường, chứng chỉ tiền gửi tại một số ngân hàng có thể được áp dụng mức lãi suất hấp dẫn hơn, và đặc biệt linh hoạt.
Riêng trái phiếu doanh nghiệp cần được phân biệt rõ với tiền gửi hay chứng chỉ tiền gửi. Khi mua trái phiếu, nhà đầu tư về bản chất cho tổ chức phát hành vay vốn; khả năng nhận lại gốc và lợi tức phụ thuộc vào việc tổ chức đó thực hiện nghĩa vụ theo điều kiện trái phiếu. Vì vậy, mức lợi tức công bố không nên là yếu tố duy nhất để đánh giá một trái phiếu.
Nhưng nếu tiền chỉ đang "chờ" vài tháng?
Với người có quy mô tài sản lớn, "tiền chờ" không hẳn là tiền nhàn rỗi. Đó thường là dòng tiền đã có mục đích, nhưng chưa đến thời điểm sử dụng.
Một chủ doanh nghiệp có 3 tỷ đồng tiền hàng vừa thu về, dự kiến ba tháng nữa mới cần dùng cho chu kỳ nhập hàng tiếp theo. Mục tiêu lúc này không phải tìm nơi có mức sinh lời cao nhất, mà là để dòng vốn tiếp tục tạo giá trị trong thời gian chờ mà vẫn bám sát kế hoạch kinh doanh.
Một khách hàng có 2 tỷ đồng vừa đáo hạn, nhưng 3–6 tháng nữa mới đến lịch thanh toán bất động sản hoặc một khoản chi lớn. Đưa toàn bộ vào tài sản có biến động có thể không phù hợp với thời điểm cần vốn; nhưng để tiền đứng yên trong tài khoản cũng tạo ra chi phí cơ hội.
Hay một nhà đầu tư có 1 tỷ đồng vừa giải ngân từ danh mục, chưa muốn đầu tư ngay. Khoản tiền vẫn cần đủ chủ động để sẵn sàng cho quyết định tiếp theo, dù thời gian chờ có thể kéo dài vài tháng.
Từ 1 tỷ đến vài tỷ đồng, vài tháng "chờ" đã có thể tạo nên khác biệt đáng kể. Câu hỏi vì thế không chỉ là tiền nên đầu tư vào đâu, mà còn là: tiền nên làm gì trước khi đến lúc được sử dụng?
Đây chính là khoảng nhu cầu mà Chứng chỉ tiền gửi ACB hướng tới.
Chứng chỉ tiền gửi ACB: để tiền "chờ" nhưng không đứng yên
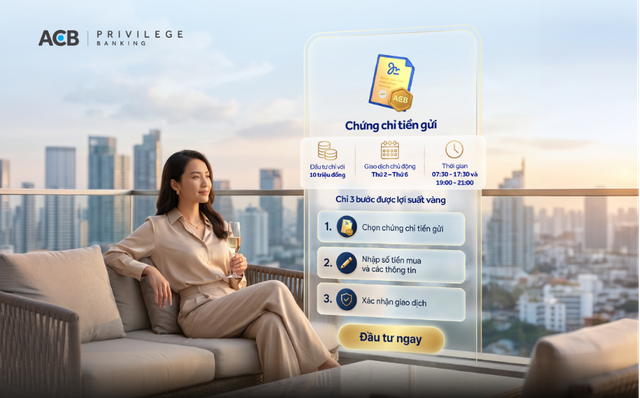
Chứng chỉ tiền gửi ACB hướng đến nguồn tiền tạm thời chưa cần sử dụng, giúp khách hàng có thêm lựa chọn tạo lợi suất trong khoảng thời gian chờ kế hoạch tiếp theo.
Theo đó, khách hàng có thể lựa chọn thời gian nắm giữ theo kế hoạch tài chính; với thời gian nắm giữ từ 1–3 tháng, lợi suất có thể lên đến 7,2%/năm.
3 tháng "chờ" của dòng tiền đáng giá bao nhiêu?
Nếu giả định mức lợi suất 7,2%/năm được áp dụng xuyên suốt thời gian nắm giữ và tính đơn giản theo năm:
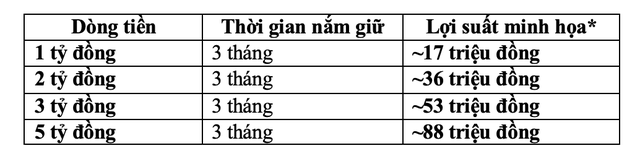
*Các con số nhằm minh họa cách tính lợi suất theo giả định 7,2%/năm. Số tiền thực nhận phụ thuộc mức lợi suất, thời gian nắm giữ, điều kiện sản phẩm và chính sách ACB tại thời điểm giao dịch.
Với quy mô dòng tiền lớn hơn, khác biệt càng dễ nhìn thấy. 5 tỷ đồng chờ ba tháng tương ứng khoảng 88 triệu đồng lợi suất theo giả định trên. Vì vậy, quản trị tốt những khoảng thời gian giữa hai lần sử dụng vốn cũng có thể trở thành một phần đáng kể trong hiệu quả tài chính tổng thể.
Một điểm đáng chú ý khác là tính chủ động. CCTG ACB cho phép khách hàng mua và bán lại thuận tiện trên ACB ONE, sử dụng hợp đồng điện tử và lựa chọn thời gian nắm giữ theo kế hoạch tài chính.
CCTG vì vậy không nhất thiết phải được nhìn như một khoản đầu tư thay thế cổ phiếu hay chứng chỉ quỹ. Vai trò của sản phẩm cụ thể hơn một công cụ tối ưu lợi suất trong thời gian chờ.
ACB: Từ Welcome Elite đến hệ sinh thái đầu tư cho khách hàng cao cấp
Với nhóm khách hàng có quy mô tài sản lớn và nhu cầu tài chính ngày càng đa dạng, câu chuyện không dừng ở việc tìm một sản phẩm có lợi suất tốt. Đây cũng là cách CCTG được đặt trong hệ sinh thái ACB Privilege Banking: không đứng riêng như một sản phẩm để "chạy theo lợi suất", mà là một công cụ cho một lớp nhu cầu cụ thể trong quản trị tài sản.
Với Welcome Elite, những khách hàng thuộc các cộng đồng tinh hoa - từ cư dân tại các khu đô thị cao cấp, cộng đồng giáo dục quốc tế đến các doanh nhân thành đạt được ACB chủ động mời trải nghiệm Privilege Banking có thể bắt đầu làm quen với hệ sinh thái từ những nhu cầu tài chính rất thực tế như vậy. Trong 90 ngày trải nghiệm, hành trình có thể mở rộng từ tài khoản, thanh toán đến tích lũy, CCTG, chứng chỉ quỹ và các giải pháp tài chính gia đình tùy theo nhu cầu của từng khách hàng.
Mỗi đặc quyền giải quyết một nhu cầu khác nhau, nhưng cùng hướng đến một giá trị: để khách hàng dành ít thời gian hơn cho những việc có thể được đơn giản hóa và nhiều thời gian hơn cho những điều họ thực sự coi trọng.
Bởi sau cùng, "được ưu tiên" không chỉ là được phục vụ trước. Đó còn là khi tiền được vận hành hiệu quả hơn, những trải nghiệm trở nên thuận tiện hơn và thời gian được dành nhiều hơn cho những điều đáng giá.
Welcome Elite – lời mời trải nghiệm ACB Privilege Banking
Welcome Elite mở lời mời trải nghiệm ACB Privilege Banking tới các cộng đồng khách hàng cao cấp:
- 30 ngày đầu: Khách hàng có cơ hội nhận 50.000 điểm ACB Rewards khi hoàn thành bộ sản phẩm cơ bản theo điều kiện chương trình.
- 90 ngày đầu: Khách hàng có cơ hội nhận Welcome Gift khi đáp ứng các điều kiện áp dụng.
Để biết thêm thông tin chi tiết về dịch vụ, khách hàng vui lòng tham khảo tại đây hoặc liên hệ Chi nhánh/Phòng giao dịch ACB gần nhất hoặc Trung tâm Dịch vụ khách hàng ACB (028) 38 247 247 để được tư vấn.
Kim Ngân