TS. Cấn Văn Lực: Nếu giảm mạnh lãi suất huy động, liệu dòng tiền có tiếp tục chảy vào hệ thống ngân hàng hay không, trong khi nhu cầu vốn và thanh khoản của nền kinh tế vẫn rất lớn
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, dư địa giảm lãi suất hiện không còn nhiều trong bối cảnh nhu cầu vốn tăng cao, thanh khoản chịu áp lực và biên lãi ròng của các ngân hàng liên tục thu hẹp.
Giảm lãi suất không dễ khi nhu cầu vốn tăng cao
Tại Phiên thảo luận 1 với chủ đề "Bức tranh vĩ mô 2027 – Nguồn lực cho chu kỳ tăng trưởng mới", trong khuôn khổ Vietnam Investment Forum 2027, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn Chính sách Tài chính - Tiền tệ Quốc gia, nhận định lạm phát và mặt bằng lãi suất cao đang là những rào cản đáng kể đối với mục tiêu tăng trưởng cao của nền kinh tế.
Theo ông Lực, mặt bằng lãi suất bắt đầu tăng nhanh từ quý IV năm trước, xuất phát từ nhiều yếu tố. Trước hết, mục tiêu tăng trưởng kinh tế được nâng lên, kéo theo nhu cầu tín dụng gia tăng. Tăng trưởng tín dụng từ định hướng ban đầu khoảng 15 - 16% sau đó lên tới khoảng 19%.
Cùng với đó, xu hướng giảm lãi suất trên thế giới bắt đầu chững lại và có sự phân hóa khi các ngân hàng trung ương tiếp tục cân nhắc rủi ro lạm phát. Trong nước, nền kinh tế bước vào giai đoạn cần tích tụ thêm vốn để phục vụ tăng trưởng, trong khi áp lực lạm phát gia tăng, tạo thêm sức ép lên mặt bằng lãi suất huy động và cho vay.
"Giảm lãi suất là khó, phải nói thẳng là không dễ", TS. Cấn Văn Lực nhận định.
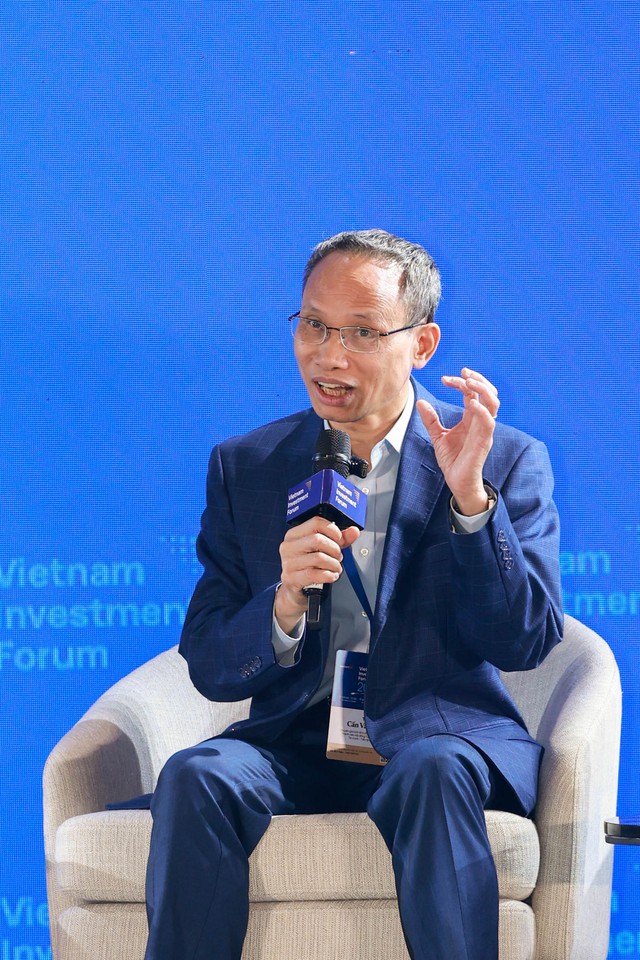
TS. Cấn Văn Lực. (Ảnh: VietnamBiz)
Theo chuyên gia BIDV, lãi suất điều hành hiện đã ở mức tương đối thấp. Nếu tiếp tục giảm mạnh lãi suất huy động, vấn đề đặt ra là liệu dòng tiền có tiếp tục chảy vào hệ thống ngân hàng hay không, trong khi nhu cầu vốn và thanh khoản của nền kinh tế vẫn rất lớn.
Bên cạnh đó, hệ thống ngân hàng còn phải đáp ứng các yêu cầu ngày càng cao về an toàn vốn, trong đó có những tiêu chuẩn mới như Basel III. Điều này khiến việc giảm chi phí vốn không thể chỉ dựa vào yêu cầu các ngân hàng hạ lãi suất.
Dù vậy, ông Lực cho rằng vẫn có thể tìm kiếm dư địa giảm lãi suất ở một mức độ nhất định. Theo đó, có thể thử giảm khoảng 0,5 điểm % lãi suất huy động, sau đó theo dõi phản ứng của thị trường để cân nhắc các bước điều chỉnh tiếp theo.
Đối với lãi suất cho vay, định hướng hiện nay là các ngân hàng cố gắng giảm khoảng 1,5 - 2 điểm %. Tuy nhiên, điều này sẽ tiếp tục gây sức ép lên biên lãi ròng (NIM) của hệ thống.
Theo ông Lực, NIM của các ngân hàng đã giảm từ khoảng 3% vào cuối năm trước xuống 2,8% trong quý I và hiện chỉ còn khoảng 2,5%. Đây không phải mức cao nếu đặt trong tương quan với những rủi ro mà doanh nghiệp, nền kinh tế và hệ thống tài chính đang phải đối mặt.
Do đó, chuyên gia BIDV cho rằng việc giảm lãi suất cho vay cần được thực hiện có trọng tâm, trọng điểm, thay vì triển khai đại trà.
Về dài hạn, để kéo mặt bằng lãi suất xuống một cách bền vững, ông Lực nhấn mạnh cần triển khai đồng bộ nhiều giải pháp, từ cải thiện thanh khoản hệ thống, sử dụng các công cụ hoán đổi ngoại tệ của Ngân hàng Nhà nước đến đẩy nhanh giải ngân đầu tư công, tháo gỡ các dự án tồn đọng và tăng tốc hoàn thuế.
"Muốn giảm lãi suất một cách thực chất thì phải triển khai tổng lực nhiều giải pháp", ông Lực nhấn mạnh.
Lãi suất cho vay khó giảm sâu
Ở góc nhìn ngân hàng thương mại, ông Nguyễn Việt Anh, Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị Ngân hàng TPBank, cũng nhận định Việt Nam khó quay trở lại giai đoạn vốn rẻ như trước đây.
Theo ông, mặt bằng lãi suất thấp trong một số năm trước xuất hiện trong bối cảnh thanh khoản dồi dào, chi phí vốn của nền kinh tế ở mức tương đối thấp. Tuy nhiên, khi nền kinh tế bước vào giai đoạn tăng trưởng nhanh hơn, nhu cầu vốn gia tăng sẽ tạo áp lực lên mặt bằng lãi suất.
Không chỉ chịu tác động từ các yếu tố trong nước, chi phí vốn quốc tế cũng là một biến số quan trọng.
Lãnh đạo TPBank lấy ví dụ, nếu lãi suất USD ở mức khoảng 5%, cộng thêm phần bù tỷ giá 2 - 3% và NIM ngân hàng khoảng 2,5%, chi phí vốn đã ở mức tương đối cao.
"Với cấu trúc chi phí như vậy, lãi suất đầu ra của ngân hàng khó xuống dưới 10%", ông Việt Anh nhận định.
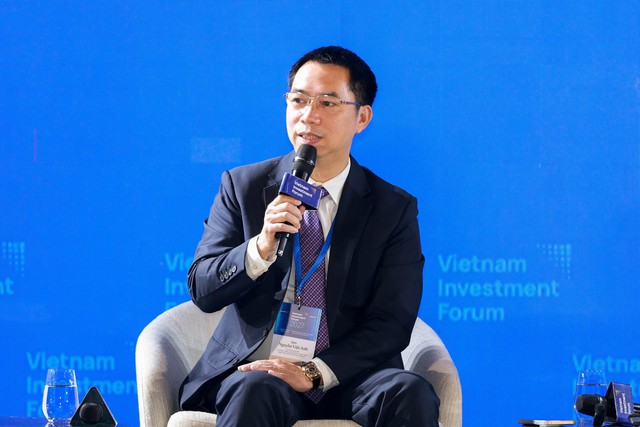
Ông Nguyễn Việt Anh. (Ảnh: VietnamBiz)
Một áp lực khác đối với mặt bằng lãi suất đến từ sự chênh lệch giữa tốc độ tăng trưởng tín dụng và huy động vốn.
Theo ông Việt Anh, trong khoảng 5 năm gần đây, tăng trưởng cho vay thường cao hơn tăng trưởng huy động khoảng 2 - 3 điểm %. Riêng 10 tháng đầu năm nay, tín dụng tăng hơn 11%, trong khi huy động tăng gần 10%.
Dù khoảng cách giữa hai chỉ tiêu đã thu hẹp, sự chênh lệch này vẫn tạo áp lực nhất định lên bảng cân đối của các ngân hàng, nhất là trong bối cảnh nhu cầu vốn của nền kinh tế tiếp tục gia tăng.
Theo lãnh đạo TPBank, các ngân hàng thương mại không chỉ có nhiệm vụ cung ứng vốn với chi phí hợp lý để hỗ trợ tăng trưởng, mà còn phải bảo đảm an toàn thanh khoản và ổn định tài chính.
Nếu chi phí vốn bị kéo xuống quá thấp trong khi rủi ro tín dụng gia tăng, phần lợi nhuận còn lại có thể không đủ bù đắp chi phí dự phòng. Đáng chú ý, tỷ lệ nợ xấu trong hệ thống đang có dấu hiệu tăng, trong khi NIM ở mức khoảng 2,5% khiến dư địa hấp thụ rủi ro ngày càng hạn chế.
Vì vậy, theo ông Việt Anh, bài toán đặt ra đối với cơ quan điều hành và các ngân hàng thương mại không đơn thuần là giảm lãi suất, mà còn phải cân bằng giữa mục tiêu hỗ trợ tăng trưởng và bảo đảm an toàn hệ thống.
Đề cập đến các giải pháp hỗ trợ thanh khoản, lãnh đạo TPBank cho rằng việc đẩy nhanh giải ngân nguồn vốn đang nằm trong hệ thống Kho bạc Nhà nước có thể tạo thêm nguồn lực cho nền kinh tế.
Ông lưu ý, đây không phải hoạt động "bơm tiền" mới của Ngân hàng Nhà nước, mà là đưa phần vốn đang nằm trong hệ thống Kho bạc trở lại lưu thông. Khi đầu tư công và các khoản chi ngân sách được giải ngân, dòng tiền sẽ quay trở lại hệ thống ngân hàng, qua đó góp phần cải thiện thanh khoản.
Tuy nhiên, nguồn lực này khó có thể giải quyết triệt để bài toán vốn nếu nền kinh tế tiếp tục phụ thuộc quá lớn vào tín dụng ngân hàng.
Theo ông Nguyễn Việt Anh, việc nguồn vốn trung và dài hạn tiếp tục tập trung chủ yếu vào hệ thống ngân hàng đang tạo áp lực ngày càng lớn lên bảng cân đối của các tổ chức tín dụng.
Lãnh đạo TPBank phân tích, ngân hàng không thể sử dụng toàn bộ nguồn vốn huy động để cho vay mà phải duy trì một phần nhằm đáp ứng các yêu cầu về thanh khoản và dự phòng rủi ro.
Ông đưa ra ví dụ, nếu huy động được 10 đồng, ngân hàng có thể chỉ cho vay khoảng 9 đồng, phần còn lại phải được giữ lại để bảo đảm an toàn hoạt động.
Trong khi đó, nếu nhu cầu vốn trung và dài hạn của nền kinh tế tiếp tục được đáp ứng chủ yếu thông qua tín dụng, các ngân hàng sẽ ngày càng tiến gần hơn đến giới hạn của bảng cân đối.
"Nếu tiếp tục dồn nhu cầu vốn qua hệ thống ngân hàng, điểm nghẽn sẽ ngày càng rõ hơn", ông Việt Anh cảnh báo.
Theo lãnh đạo TPBank, một trong những nhiệm vụ quan trọng trong năm tới là khơi thông thị trường vốn, qua đó mở rộng khả năng huy động nguồn lực trung và dài hạn từ thị trường trong nước cũng như quốc tế.
Việc phát triển các kênh dẫn vốn ngoài ngân hàng không chỉ giúp doanh nghiệp đa dạng hóa nguồn tài trợ cho hoạt động sản xuất, kinh doanh và đầu tư, mà còn góp phần giảm áp lực cung ứng vốn lên hệ thống tín dụng.
Qua đó, các ngân hàng có thêm điều kiện cân đối thanh khoản, quản trị rủi ro và duy trì khả năng cung ứng vốn cho nền kinh tế, thay vì phải gánh phần lớn nhu cầu vốn trung và dài hạn như hiện nay.
Mạnh Đức